
व्यापार
KCC लोन होगा महंगा या मिलेगा राहत, जानें नया गणित
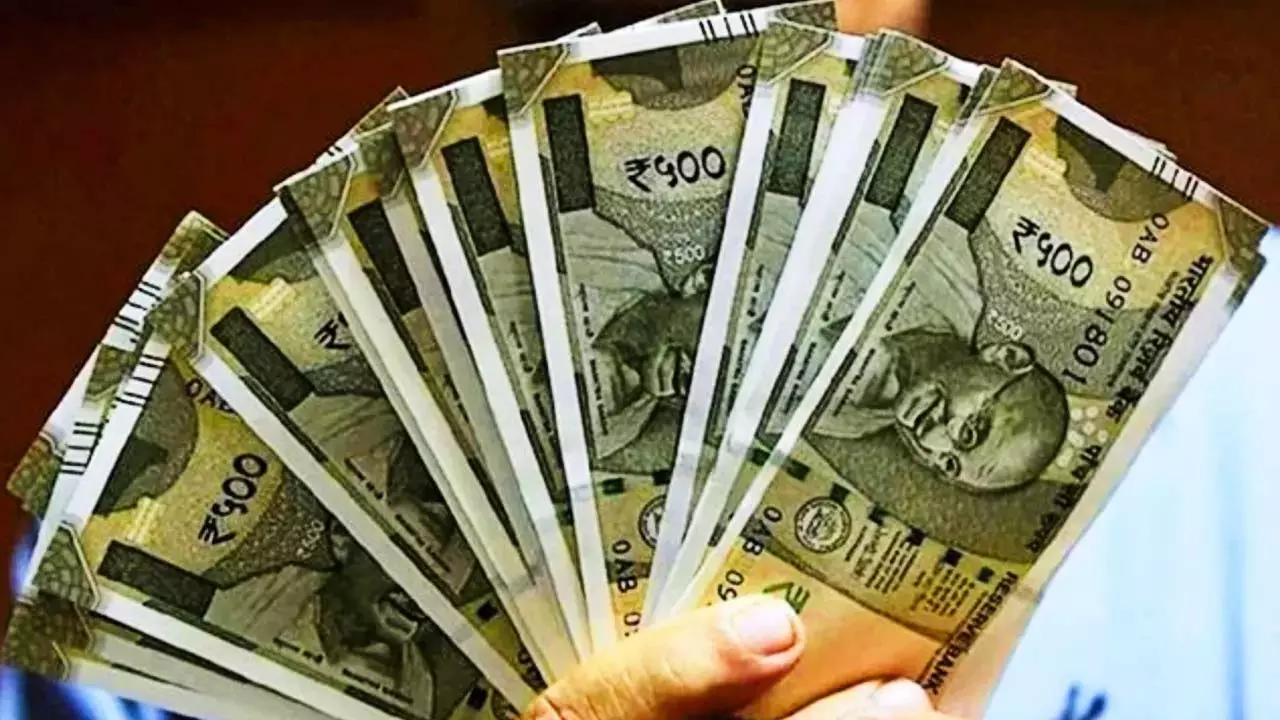


Business : भारतीय रिजर्व बैंक की मॉनेटरी पॉलिसी कमेटी ने बुधवार, 7 अक्टूबर 2026 को रेपो रेट में बढ़ोतरी कर दी। इसका सीधा असर होम लोन, कार लोन, पर्सनल लोन और दूसरे फ्लोटिंग रेट बैंक कर्ज पर पड़ सकता है। लेकिन बड़ा सवाल यह है कि क्या किसानों और पशुपालकों को मिलने वाले कर्ज भी महंगे हो जाएंगे? इसका जवाब इस बात पर निर्भर करता है कि किसान ने किस योजना और किस प्रकार का लोन लिया है।
सबसे पहले यह समझना जरूरी है कि रेपो रेट वह दर है जिस पर RBI बैंकों को अल्प अवधि के लिए पैसा देता है। जब रेपो रेट बढ़ता है तो बैंकों की फंडिंग लागत बढ़ सकती है। इसके बाद बैंक कई प्रकार के नए या फ्लोटिंग रेट लोन की ब्याज दर बढ़ा सकते हैं। खासकर वे लोन जो बाहरी बेंचमार्क या रेपो रेट से जुड़े हैं, उनमें इसका असर अपेक्षाकृत जल्दी दिख सकता है।
क्या KCC लोन तुरंत महंगा होगा?
किसानों के लिए सबसे अहम योजना किसान क्रेडिट कार्ड यानी KCC है। KCC के जरिए फसल उत्पादन, बीज, खाद, कटाई के बाद के खर्च, कृषि से जुड़े काम और कुछ संबद्ध गतिविधियों के लिए कर्ज मिलता है। पशुपालन और मत्स्य पालन को भी KCC के दायरे में शामिल किया जा चुका है।
सरकार की ब्याज सहायता योजना के तहत पात्र अल्पकालिक कृषि कर्ज पर सामान्यतः 7 प्रतिशत वार्षिक ब्याज की व्यवस्था रही है। समय पर भुगतान करने वाले किसानों को अतिरिक्त 3 प्रतिशत प्रॉम्प्ट रिपेमेंट इंसेंटिव मिलने पर प्रभावी ब्याज दर 4 प्रतिशत तक रह सकती है। 2025-26 के लिए NABARD के दिशा-निर्देशों में भी समय पर भुगतान करने वाले पात्र किसानों के लिए 4 प्रतिशत प्रभावी दर का उल्लेख है।
इसलिए रेपो रेट बढ़ने का मतलब यह नहीं है कि सब्सिडी वाले KCC कर्ज की ब्याज दर उसी दिन स्वतः बढ़ जाएगी। जहां केंद्र सरकार की ब्याज सहायता योजना लागू है, वहां किसान से वसूली जाने वाली दर सरकारी नियमों के अनुसार तय होती है। RBI के दिशानिर्देश भी कहते हैं कि जिन फसल ऋणों पर ब्याज सहायता उपलब्ध है, वहां बैंकों को सरकार द्वारा तय दर के अनुसार ही ब्याज लेना होता है।
किसानों को कहां पड़ सकता है असर?
अगर किसान ने KCC की सब्सिडी वाली सीमा से बाहर अतिरिक्त कर्ज लिया है, तो स्थिति अलग हो सकती है। ऐसे हिस्से पर बैंक की सामान्य कृषि ऋण दर लागू हो सकती है। बैंक की फंडिंग लागत बढ़ने पर उस सामान्य ब्याज दर में बदलाव संभव है।
इसी तरह ट्रैक्टर लोन, कृषि मशीनरी लोन, बड़े डेयरी प्रोजेक्ट, गोदाम, सिंचाई उपकरण या दूसरे निवेश आधारित कृषि कर्ज अगर बाजार आधारित फ्लोटिंग रेट पर हैं, तो रेपो रेट बढ़ने का असर उन पर पड़ सकता है।यानी छोटे अल्पकालिक फसल कर्ज और बड़े कमर्शियल कृषि लोन को एक जैसा समझना सही नहीं होगा।
पशुपालकों के लिए क्या नियम हैं?
KCC सुविधा को पशुपालन, डेयरी और मत्स्य पालन किसानों तक भी बढ़ाया गया है। इन गतिविधियों के वर्किंग कैपिटल के लिए भी ब्याज सहायता का लाभ उपलब्ध हो सकता है। केंद्र सरकार के वित्तीय सेवा विभाग के अनुसार, पशुपालन, डेयरी, मत्स्य पालन और मधुमक्खी पालन जैसी संबद्ध गतिविधियों के लिए निर्धारित सीमा तक ब्याज सहायता उपलब्ध है।NABARD के दिशा-निर्देशों के अनुसार पशुपालन, मत्स्य पालन, डेयरी और अन्य संबद्ध गतिविधियों के वर्किंग कैपिटल के लिए 2 लाख रुपये तक की सब-लिमिट पर ब्याज सहायता का लाभ मिल सकता है। यह 3 लाख रुपये की कुल पात्र सीमा के भीतर आती है। समय पर भुगतान करने पर प्रभावी ब्याज दर 4 प्रतिशत तक रह सकती है।
इसलिए किसी छोटे पशुपालक के पात्र KCC वर्किंग कैपिटल लोन पर रेपो रेट बढ़ने का सीधा असर उतना नहीं होगा, जितना सामान्य बाजार आधारित लोन पर हो सकता है।
बड़े डेयरी और पशुपालन प्रोजेक्ट पर असर संभव
अगर किसी किसान या पशुपालक ने बड़ा डेयरी फार्म खोलने, शेड बनाने, मशीन खरीदने, वाहन लेने या बड़ी परियोजना के लिए बैंक से अलग टर्म लोन लिया है तो वह पूरी तरह KCC ब्याज सहायता के दायरे में नहीं भी हो सकता है।ऐसे लोन बैंक के MCLR, एक्सटर्नल बेंचमार्क या दूसरी आंतरिक दरों से जुड़े हो सकते हैं। इन मामलों में रेपो रेट में बढ़ोतरी के बाद बैंक ब्याज दर बढ़ा सकते हैं।यही वजह है कि एक ही बैंक में दो किसानों के लोन पर रेपो रेट का असर अलग-अलग हो सकता है।
समय पर भुगतान करने वालों को बड़ा फायदा
KCC योजना में समय पर कर्ज चुकाना बेहद महत्वपूर्ण है। पात्र किसानों को अतिरिक्त 3 प्रतिशत प्रॉम्प्ट रिपेमेंट इंसेंटिव तभी मिलता है जब वे तय समय में भुगतान करते हैं। देर से भुगतान करने पर यह लाभ नहीं मिलता और ब्याज दर ज्यादा हो सकती है।इसलिए जिन किसानों और पशुपालकों का कर्ज KCC के तहत है, उनके लिए रेपो रेट से ज्यादा महत्वपूर्ण यह देखना है कि वे सरकारी ब्याज सहायता और समय पर भुगतान वाले लाभ के पात्र हैं या नहीं।
5 लाख रुपये तक सीमा बढ़ाने का ऐलान
केंद्र सरकार ने बजट में KCC के तहत Modified Interest Subvention Scheme की ऋण सीमा 3 लाख रुपये से बढ़ाकर 5 लाख रुपये करने की घोषणा की थी। KCC योजना किसानों, मछुआरों और डेयरी किसानों को अल्पकालिक कर्ज उपलब्ध कराने के लिए महत्वपूर्ण माध्यम है।हालांकि किसी किसान को वास्तविक रूप से कितनी सीमा और किस ब्याज दर पर कर्ज मिलेगा, यह संबंधित योजना के लागू नियमों, बैंक की मंजूरी और उसकी पात्रता पर निर्भर करेगा।
किसानों को अब क्या करना चाहिए?
अगर आपके पास किसान क्रेडिट कार्ड है तो अपने बैंक से यह जरूर पूछें कि आपका कर्ज ब्याज सहायता योजना के तहत आता है या नहीं। साथ ही यह भी जानें कि समय पर भुगतान करने पर आपकी प्रभावी ब्याज दर कितनी होगी।अगर आपने ट्रैक्टर, कृषि मशीनरी, डेयरी यूनिट या किसी दूसरी परियोजना के लिए अलग टर्म लोन लिया है तो यह जांचें कि ब्याज दर फिक्स्ड है या फ्लोटिंग और किस बेंचमार्क से जुड़ी है।रेपो रेट बढ़ने के बाद सबसे ज्यादा असर उन्हीं कृषि और पशुपालन ऋणों पर पड़ने की संभावना है जो बाजार आधारित फ्लोटिंग ब्याज दर से जुड़े हैं।
कुल मिलाकर RBI के रेपो रेट बढ़ाने से सभी किसानों और पशुपालकों के कर्ज एक साथ महंगे नहीं हो जाएंगे। KCC और सरकारी ब्याज सहायता के दायरे वाले पात्र अल्पकालिक कर्ज पर सरकार द्वारा निर्धारित रियायती व्यवस्था जारी रहती है। लेकिन सब्सिडी की सीमा से बाहर के कृषि कर्ज, बड़े टर्म लोन और बाजार आधारित फ्लोटिंग रेट वाले लोन महंगे हो सकते हैं। इसलिए किसान को अपने लोन की श्रेणी और लागू ब्याज योजना की जानकारी बैंक से जरूर लेनी चाहिए।
Next Story