
व्यापार
छोटी बचत से बड़ा फंड 2,000 महीने से बनाएं 10 लाख
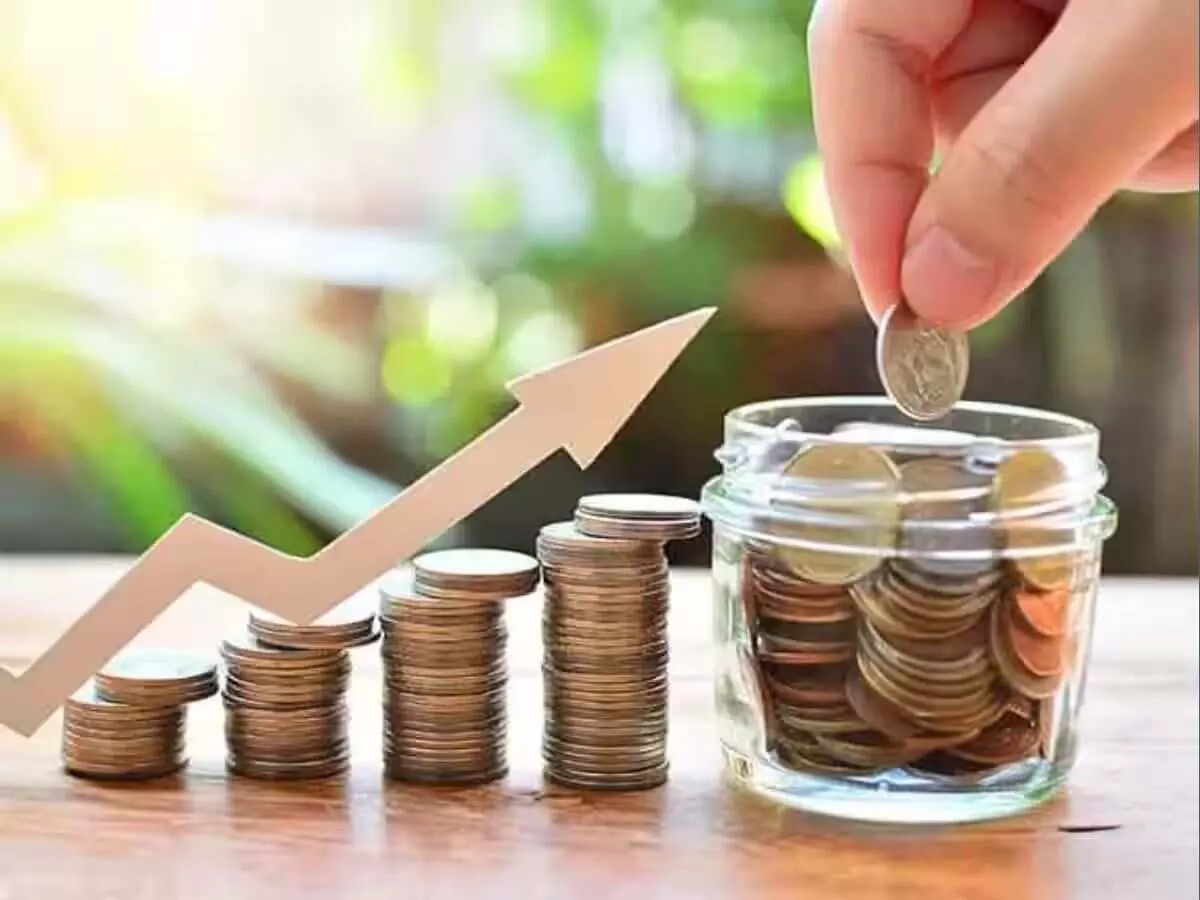


Business : अगर आप हर महीने अपनी कमाई में से केवल 2,000 रुपये निवेश के लिए निकाल सकते हैं, तो लंबे समय में यही छोटी रकम बड़ा फंड तैयार कर सकती है। कंपाउंडिंग और नियमित निवेश की मदद से 2,000 रुपये की मासिक SIP करीब 15 साल में लगभग 10 लाख रुपये तक पहुंच सकती है। हालांकि इसके लिए उदाहरण के तौर पर सालाना 12 प्रतिशत औसत रिटर्न माना गया है। म्यूचुअल फंड में इस तरह का रिटर्न निश्चित या गारंटीड नहीं होता।
छोटे निवेश की सबसे बड़ी ताकत समय है। जितने लंबे समय तक पैसा निवेशित रहता है, कंपाउंडिंग का असर उतना ही ज्यादा दिखाई देता है। यही कारण है कि कम उम्र में छोटी SIP शुरू करना भी भविष्य में बड़ा कॉर्पस बनाने में मदद कर सकता है।
2,000 से कैसे बनेंगे 10 लाख?
मान लीजिए कोई व्यक्ति हर महीने 2,000 रुपये इक्विटी म्यूचुअल फंड में SIP के जरिए निवेश करता है और उसके निवेश पर लंबी अवधि में औसतन 12 प्रतिशत सालाना रिटर्न मिलता है।
अगर वह लगातार 15 साल तक निवेश करता है तो कुल जमा रकम होगी-
मासिक निवेश – 2,000
एक साल का निवेश – 24,000
15 साल का कुल निवेश – 3,60,000
12 प्रतिशत सालाना औसत रिटर्न के अनुमान पर 15 साल बाद इस निवेश की कुल वैल्यू करीब 10 लाख रुपये हो सकती है।
यानी आपने अपनी जेब से करीब 3.60 लाख रुपये लगाए, जबकि बाकी करीब 6.40 लाख रुपये संभावित रिटर्न और कंपाउंडिंग से बन सकते हैं।
यही कंपाउंडिंग की ताकत है।
पहले कुछ वर्षों में धीमी दिखती है ग्रोथ
SIP शुरू करने के बाद शुरुआती वर्षों में निवेशक को लग सकता है कि उसका पैसा बहुत तेजी से नहीं बढ़ रहा है। ऐसा इसलिए क्योंकि शुरुआती दौर में निवेश की मूल राशि ही छोटी होती है।
लेकिन समय गुजरने के साथ पुराने निवेश पर मिला रिटर्न भी आगे रिटर्न कमाने लगता है।
उदाहरण के लिए पहले महीने लगाए गए 2,000 रुपये को लगभग पूरे 15 साल बढ़ने का मौका मिलेगा। वहीं दूसरे महीने की रकम भी लगभग उतने ही लंबे समय तक निवेशित रहेगी।
यह प्रक्रिया लगातार चलती रहती है और आखिरी वर्षों में कॉर्पस तेजी से बढ़ता दिखाई दे सकता है।
क्या 12 प्रतिशत रिटर्न पक्का मिलेगा?
नहीं। इस गणना में 12 प्रतिशत की दर केवल उदाहरण के लिए इस्तेमाल की गई है।
म्यूचुअल फंड बाजार से जुड़े निवेश होते हैं। इनके रिटर्न शेयर बाजार, अर्थव्यवस्था, ब्याज दरों और फंड के पोर्टफोलियो सहित कई कारकों पर निर्भर करते हैं।
SEBI भी निवेशकों को स्पष्ट रूप से बताता है कि म्यूचुअल फंड और सिक्योरिटीज में निवेश बाजार जोखिम के अधीन होता है और पिछला प्रदर्शन भविष्य के रिटर्न की गारंटी नहीं देता।
इसलिए 15 साल में ठीक 10 लाख रुपये मिलेंगे, इसकी कोई गारंटी नहीं है। वास्तविक रकम इससे ज्यादा या कम दोनों हो सकती है।
रिटर्न कम हुआ तो क्या होगा?
अगर औसत रिटर्न 12 प्रतिशत की जगह 10 प्रतिशत रहता है तो 15 साल में कॉर्पस लगभग 8.3 लाख रुपये के आसपास रह सकता है।
इसी तरह अगर औसत रिटर्न 8 प्रतिशत के आसपास रहता है, तो रकम करीब 7 लाख रुपये के आसपास हो सकती है।
यानी लक्ष्य तक पहुंचने के लिए तीन चीजें बहुत महत्वपूर्ण होती हैं—निवेश की राशि, निवेश की अवधि और मिलने वाला वास्तविक रिटर्न।
अगर रिटर्न उम्मीद से कम रहता है तो निवेश की अवधि बढ़ाकर या SIP की रकम बढ़ाकर लक्ष्य हासिल करने की कोशिश की जा सकती है।
₹2,000 की SIP हर साल बढ़ाएं तो फायदा और बड़ा
अगर आपकी आय हर साल बढ़ती है तो SIP को भी धीरे-धीरे बढ़ाया जा सकता है। इसे Step-Up SIP कहा जाता है।
मान लीजिए आपने 2,000 रुपये से शुरुआत की और हर साल अपनी SIP 10 प्रतिशत बढ़ाते गए। अगले साल 2,200 रुपये, उसके बाद 2,420 रुपये और इसी तरह निवेश बढ़ाया जा सकता है।
इससे 15 साल में बनने वाला कॉर्पस सामान्य 2,000 रुपये की स्थिर SIP की तुलना में काफी बड़ा हो सकता है।
इस तरीके का एक फायदा यह है कि शुरुआत में जेब पर ज्यादा दबाव नहीं पड़ता, लेकिन आय बढ़ने के साथ निवेश भी बढ़ता रहता है।
10 लाख का लक्ष्य जल्दी चाहिए तो?
अगर कोई निवेशक 15 साल इंतजार नहीं करना चाहता तो उसे मासिक निवेश बढ़ाना होगा।
उदाहरण के लिए 10 लाख रुपये का लक्ष्य जितनी जल्दी हासिल करना है, उतनी ज्यादा SIP करनी पड़ेगी। समय कम होने पर कंपाउंडिंग को काम करने का मौका कम मिलता है, इसलिए मासिक योगदान बढ़ाना जरूरी होता है।
दूसरी ओर युवा निवेशक के पास समय ज्यादा होता है। इसलिए वह छोटी राशि से शुरुआत करके भी लंबी अवधि में अच्छा कॉर्पस बनाने की कोशिश कर सकता है।
SIP बीच में बंद करना पड़ सकता है भारी
लंबी अवधि के लक्ष्य में सबसे बड़ी चुनौती निवेश शुरू करना नहीं बल्कि उसे जारी रखना है।
बाजार गिरने पर कई निवेशक घबरा जाते हैं और SIP बंद कर देते हैं। लेकिन इक्विटी आधारित निवेश में उतार-चढ़ाव सामान्य है।
SIP की खासियत यह है कि बाजार नीचे होने पर समान राशि में ज्यादा यूनिट खरीदी जा सकती हैं और बाजार ऊपर होने पर कम यूनिट मिलती हैं। इसे रुपये की लागत का औसत यानी Rupee Cost Averaging कहा जाता है।
हालांकि यह भी नुकसान से सुरक्षा की गारंटी नहीं देता।
इमरजेंसी फंड रखना भी जरूरी
पूरा पैसा सिर्फ निवेश में डाल देना सही रणनीति नहीं है। SIP शुरू करने से पहले या साथ-साथ कुछ रकम इमरजेंसी फंड के रूप में रखना उपयोगी होता है।
अचानक मेडिकल खर्च, नौकरी जाने या दूसरी वित्तीय जरूरत के समय अगर इमरजेंसी फंड नहीं है तो निवेश बीच में निकालना पड़ सकता है।
इसलिए आमतौर पर कुछ महीनों के जरूरी खर्च के बराबर रकम आसानी से उपलब्ध जगह पर रखने और उसके बाद लंबे लक्ष्य के लिए निवेश करने पर विचार किया जाता है।
सही फंड चुनना भी महत्वपूर्ण
सिर्फ यह देखकर निवेश नहीं करना चाहिए कि किसी म्यूचुअल फंड ने पिछले एक-दो साल में सबसे ज्यादा रिटर्न दिया है।
फंड चुनते समय उसका जोखिम स्तर, निवेश की रणनीति, खर्च अनुपात और अपने लक्ष्य तथा समय अवधि को समझना जरूरी है। SEBI भी निवेशकों को निवेश करने से पहले उत्पाद को समझने और केवल पुराने रिटर्न के आधार पर फैसला न लेने की सलाह देता है।
जरूरत होने पर SEBI-रजिस्टर्ड निवेश सलाहकार की मदद ली जा सकती है।
जल्दी शुरुआत करना क्यों जरूरी?
मान लीजिए दो लोग एक ही रकम निवेश करते हैं। पहला व्यक्ति 25 साल की उम्र में शुरुआत करता है, जबकि दूसरा 35 साल की उम्र में। अगर दोनों एक ही उम्र तक निवेश करते हैं तो पहले व्यक्ति को कंपाउंडिंग के लिए 10 साल अतिरिक्त मिलते हैं।
यही अतिरिक्त समय अंतिम कॉर्पस में बड़ा अंतर पैदा कर सकता है।
इसीलिए निवेश में एक प्रसिद्ध सिद्धांत है—बड़ी रकम का इंतजार करने के बजाय उपलब्ध छोटी रकम से जल्दी शुरुआत करना बेहतर हो सकता है।
कुल मिलाकर हर महीने केवल 2,000 रुपये की SIP छोटी जरूर दिखाई देती है, लेकिन यदि इसे करीब 15 साल तक अनुशासन के साथ जारी रखा जाए और औसतन 12 प्रतिशत सालाना रिटर्न मिल जाए तो कॉर्पस लगभग 10 लाख रुपये तक पहुंच सकता है। इसमें निवेशक का वास्तविक योगदान करीब 3.60 लाख रुपये होगा और बाकी रकम संभावित रिटर्न से बनेगी। हालांकि 12 प्रतिशत रिटर्न केवल गणना का अनुमान है, कोई गारंटी नहीं। इसलिए निवेश शुरू करने से पहले अपने लक्ष्य, जोखिम क्षमता और निवेश अवधि को ध्यान में रखना जरूरी है।
Next Story