
सम्पादकीय
भारत का कृषि निर्यात कहाँ जा रहा है?
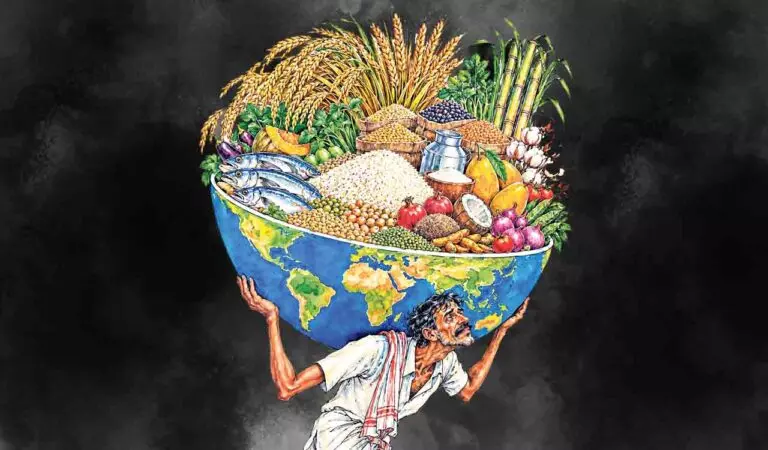


भारत का कृषि निर्यात
डॉ. जाधव चक्रधर और डॉ. अरुण कुमार बैरवा द्वारा
भारत का कृषि व्यापार एक नए दौर में प्रवेश कर रहा है। अब सवाल यह नहीं है कि भारत कितना निर्यात करता है, बल्कि यह है कि यह निर्यात कहाँ जाता है, और भू-राजनीतिक (geopolitical) बदलावों के समय ये बाज़ार कितने असुरक्षित हो सकते हैं। रूस-यूक्रेन युद्ध ने वैश्विक अनाज बाज़ारों को बाधित कर दिया, जिसके कारण भारत को 2022 में गेहूं के निर्यात पर प्रतिबंध लगाना पड़ा। हाल ही में, अमेरिका के साथ टैरिफ (शुल्क) संबंधी तनावों ने भारतीय सीफूड (समुद्री खाद्य उत्पादों) के निर्यात को प्रभावित किया है, जिसके जवाब में निर्यातकों ने अन्य बाज़ारों की ओर रुख किया है।
1997-2025 के व्यापार आंकड़ों का विश्लेषण करते हुए, यह लेख पड़ताल करता है कि क्या भारत वास्तव में अपने कृषि बाज़ारों में विविधता ला रहा है, या फिर वह केवल एक समूह के देशों से अपनी निर्भरता हटाकर दूसरे समूह के देशों पर निर्भर हो रहा है। आंकड़े एक विरोधाभास की ओर इशारा करते हैं। भारत अब अधिक देशों को सामान बेच रहा है, लेकिन यह वृद्धि मुख्य रूप से थोक वस्तुओं (bulk commodities) के कारण है, जबकि अधिक मूल्य वाले प्रसंस्कृत (processed) उत्पादों की ओर बदलाव की गति अभी भी धीमी है।
धीमी वृद्धि
भारत का कृषि निर्यात 1997 में 6.6 अरब डॉलर से बढ़कर 2025 में 54.0 अरब डॉलर हो गया, जो कि आठ गुना वृद्धि है (तालिका 1)। आयात और भी तेज़ी से बढ़ा—2.1 अरब डॉलर से 36.2 अरब डॉलर तक, यानी 17 गुना वृद्धि। कृषि व्यापार अधिशेष (trade surplus), जो 2013 में 24.2 अरब डॉलर के शिखर पर था, 2025 में 17.8 अरब डॉलर रह गया।
विकास की गति काफी धीमी हो गई है। 2007 से 2013 के बीच, निर्यात में सालाना 19.4% की वृद्धि हुई थी, जबकि 2013 के बाद से यह वृद्धि दर घटकर 2.4% सालाना रह गई है। पिछले 28 वर्षों में से नौ वर्षों में निर्यात में गिरावट आई है; इनमें 2014 से 2019 के बीच के छह वर्षों में से पांच वर्ष शामिल हैं। तीन दशक पहले की तुलना में भारत अब कहीं अधिक निर्यात करता है, लेकिन इस विस्तार की गति धीमी हो गई है और इसमें अनिश्चितता भी काफी बढ़ गई है।
मूल्य श्रृंखला (Value Chain) में बदलाव
क्या भारत मूल्य श्रृंखला में नीचे की ओर खिसक गया है? लंबे समय के नज़रिए से देखें तो ऐसा नहीं है, और यह अंतर महत्वपूर्ण है। भारत के कृषि निर्यात का बारीकी से विश्लेषण करने पर पता चलता है कि समय के साथ देश वास्तव में अधिक प्रसंस्कृत खाद्य उत्पादों (processed food) की ओर बढ़ा है। कृषि निर्यात में प्रोसेस्ड फूड (संसाधित खाद्य पदार्थों) का हिस्सा 1997 के 4.3% से बढ़कर 2025 में 15.1% हो गया है, जो लगभग तीन गुना है।
कच्चे निर्यात के आंकड़े कुछ और ही कहानी बताते हैं: अनाज का हिस्सा 13.8% से बढ़कर 23% हो गया और मांस का हिस्सा 3.3% से बढ़कर 9.2% हो गया। वहीं, मछली का हिस्सा 18.2% से घटकर 12.6% रह गया और मसालों का हिस्सा 17.2% से घटकर 10.4% हो गया। लेकिन इस बदलाव का एक बड़ा कारण 'ऑयलकेक' (खली) और पशु चारे के निर्यात में भारी गिरावट है, जो 14.3% से गिरकर 4.1% पर आ गया है। ऑयलकेक को प्रोसेस्ड उत्पाद नहीं, बल्कि एक उप-उत्पाद (by-product) माना जाता है।
अनाज और मांस के साथ-साथ, कृषि निर्यात में हर तरह के प्रोसेस्ड फूड का हिस्सा बढ़ा है: चीनी और कन्फेक्शनरी का हिस्सा 1.1% से बढ़कर 4.7% हो गया, फलों और सब्जियों से बने उत्पादों का हिस्सा 0.5% से बढ़कर 2.4% हो गया, मांस और मछली से बने उत्पादों का हिस्सा लगभग शून्य से बढ़कर 1.9% हो गया, अनाज से बने उत्पादों का हिस्सा 0.5% से बढ़कर 1.8% हो गया, और डेयरी उत्पादों का हिस्सा 0.5% से बढ़कर 1.8% हो गया। भले ही ये हिस्से अलग-अलग छोटे हों, लेकिन इन सभी में एक ही दिशा में वृद्धि देखी गई है। इन सबको मिलाकर यह समझ आता है कि 1997 के बाद से भारत के कृषि निर्यात में प्रोसेस्ड फूड का हिस्सा लगभग तीन गुना क्यों हो गया है।
असली चिंता हाल के समय की है। प्रोसेस्ड फूड के निर्यात का हिस्सा 2022 में 20.1% के उच्चतम स्तर पर पहुंच गया था, जो अब घटकर 15.1% रह गया है। यह गिरावट सिर्फ इसलिए नहीं आई है कि कुल कृषि निर्यात तेजी से बढ़ा और प्रोसेस्ड फूड का हिस्सा छोटा दिखने लगा। बल्कि, प्रोसेस्ड फूड के निर्यात का कुल मूल्य भी 2022 के 10.3 अरब डॉलर से घटकर 2025 में 8.1 अरब डॉलर रह गया है, जबकि कुल निर्यात रिकॉर्ड स्तर पर पहुंच गया था।
इस बदलाव के पीछे दो मुख्य कारण हैं। पहला कारण मई 2022 से लागू किए गए निर्यात प्रतिबंध हैं, जिन्होंने निर्यात की संरचना को अनाज की ओर मोड़ दिया। अनाज एक बड़ा क्षेत्र है, जो राजनीतिक रूप से काफी महत्वपूर्ण है और जिस पर सरकार अक्सर हस्तक्षेप (जैसे प्रतिबंध या नियम) करती रहती है। दूसरा ट्रेंड अधिक टिकाऊ है: भारत के सबसे तेज़ी से बढ़ते निर्यात बाज़ारों में कम प्रोसेस्ड (संसाधित) उत्पादों की मांग अधिक है। अमीर देशों को होने वाले भारत के निर्यात में प्रोसेस्ड फूड का हिस्सा 18.5% है, जबकि अन्य देशों के लिए यह आंकड़ा केवल 13.3% है।
जैसे-जैसे निर्यात के गंतव्यों का मिश्रण अमीर देशों के समूह से हटकर अन्य देशों की ओर बढ़ता है, प्रोसेस्ड फूड का कुल हिस्सा कम हो जाता है—भले ही दोनों समूहों में अलग-अलग तौर पर वृद्धि हो रही हो। अकेले अमेरिका भारत के प्रोसेस्ड फूड निर्यात का 16.6% हिस्सा लेता है, जो किसी भी अन्य खरीदार के हिस्से से दोगुने से भी अधिक है। दूसरे शब्दों में, भारत अपने निर्यात बाज़ारों में विविधता ला रहा है, लेकिन इस विविधता के साथ-साथ 'वैल्यू-एडेड' (मूल्य-संवर्धित) और प्रोसेस्ड उत्पादों का हिस्सा कम होता जा रहा है।
बाज़ार के रुझान
1997 के पाँच सबसे बड़े बाज़ारों में से तीन—संयुक्त राज्य अमेरिका, संयुक्त अरब अमीरात (UAE) और सऊदी अरब—2025 में भी शीर्ष पाँच में बने हुए हैं। जापान पहले स्थान से गिरकर 21वें स्थान पर आ गया और रूस तीसरे से 14वें स्थान पर खिसक गया, जबकि चीन छठे से तीसरे स्थान पर और वियतनाम 36वें से चौथे स्थान पर पहुँच गया। इराक ने भी बड़ी उछाल दर्ज की और 67वें स्थान से 8वें स्थान पर आ गया। जापान को भारत का निर्यात मामूली रूप से बढ़कर 0.75 बिलियन डॉलर से 0.77 बिलियन डॉलर हो गया, जबकि रूस को निर्यात 0.45 बिलियन डॉलर से बढ़कर 1.02 बिलियन डॉलर हो गया। चूँकि भारत का कुल कृषि निर्यात 8.2 गुना बढ़ गया, इसलिए जिन बाज़ारों में वृद्धि धीमी रही, उनका हिस्सा गणितीय रूप से कम हो गया। ऐसा नहीं है कि भारत ने अपने पुराने बाज़ारों को पूरी तरह खो दिया है; बल्कि, उसने बहुत तेज़ी से नए बाज़ार जोड़े हैं।
जापान एक वास्तविक अपवाद है, और इससे काफी कुछ सीखने को मिलता है। जापान को भारत के सीफूड (समुद्री खाद्य) की बिक्री 559 मिलियन डॉलर से घटकर 405 मिलियन डॉलर रह गई। एक ऐसा बाज़ार जो मुख्य रूप से एक ही तरह के उत्पाद पर टिका था, उसकी जगह कोई दूसरा उत्पाद नहीं ले पाया। अन्य बाज़ारों में विस्तार भी कुछ खास उत्पादों तक ही सीमित रहा, और इनमें से लगभग सभी थोक वस्तुएँ थीं। वियतनाम के साथ व्यापार में 74 गुना वृद्धि हुई, जिसमें मुख्य रूप से भैंस का मांस (810 मिलियन डॉलर) और मछली (490 मिलियन डॉलर) शामिल थे; इनमें से अधिकांश उत्पाद आगे चीन चले गए। इराक के साथ व्यापार में 310 गुना वृद्धि हुई, जिसमें चावल (772 मिलियन डॉलर) और मांस (317 मिलियन डॉलर) प्रमुख थे। बांग्लादेश और नेपाल के साथ व्यापार में वृद्धि चावल, खली (ऑयलकेक) और सब्जियों के कारण हुई।
तालिका 02
संयुक्त अरब अमीरात (UAE), जो मुख्य रूप से एक 'री-एक्सपोर्ट हब' (पुनर्निर्यात केंद्र) के रूप में काम करता है, वहाँ मसालों, अनाजों, मांस और तंबाकू के निर्यात में वृद्धि हुई। चीन के मामले में यह वृद्धि मछली (1.3 बिलियन डॉलर), वनस्पति तेलों (835 मिलियन डॉलर) और मसालों (663 मिलियन डॉलर) के कारण हुई। भारत अब 208 जगहों पर निर्यात करता है, जबकि 1997 में यह संख्या 174 थी। अब भारत के कुल निर्यात का 32.7% हिस्सा शीर्ष पाँच बाज़ारों में जाता है, जो पहले 41.3% था।
जो बाज़ार सबसे तेज़ी से बढ़ रहे हैं, वे आमतौर पर बड़ी मात्रा में बुनियादी खाद्य वस्तुओं (staples) की खरीद करते हैं। इसके विपरीत, अमेरिका, यूनाइटेड किंगडम, कनाडा और जापान जैसे बाज़ार, जो ज़्यादा प्रोसेस्ड, सर्टिफाइड और ब्रांडेड खाद्य पदार्थों की खरीदारी करते हैं, वहां विकास की गति आमतौर पर धीमी होती है। यही एक तथ्य ऊपर बताए गए दोनों रुझानों का कारण है। OECD बाज़ारों में भारत के कृषि निर्यात का हिस्सा 1997 के 45.7% से घटकर 2025 में 28.1% रह गया। भारत केवल उत्पादों की एक अलग श्रेणी का निर्यात नहीं कर रहा है; बल्कि वह उन्हीं उत्पादों को अलग-अलग खरीदारों को बेच रहा है।
तालिका 2 दिखाती है कि यह बदलाव कितना असमान रहा है। मसालों के मामले में सबसे बड़ा बदलाव देखने को मिला: अमीर देशों में इनका हिस्सा 59% से गिरकर 35% हो गया, जबकि चीन का हिस्सा शून्य से बढ़कर 12% हो गया। सीफूड (समुद्री खाद्य) के मामले में बदलाव कम रहा—70% से घटकर 56%—यही वजह है कि अमेरिका के टैरिफ संबंधी फैसलों का असर अभी भी कुल निर्यात आंकड़ों पर दिखता है। मांस के मामले में अमीर देशों को होने वाला निर्यात पहले से ही न के बराबर (1997 में 1%) था, और आज तो लगभग शून्य ही है। अनाज, जो निर्यात का सबसे बड़ा हिस्सा है, उसमें कोई विविधता नहीं आई: खाड़ी देशों का हिस्सा 47% से गिरकर 36% हो गया, जबकि अफ्रीका का हिस्सा 23% से बढ़कर 36% हो गया—यानी एक जगह की निर्भरता दूसरी जगह पर स्थानांतरित हो गई।
व्यापारिक झटके
अमेरिका के साथ टैरिफ विवाद इसका एक अच्छा उदाहरण है। भारत के सीफूड निर्यात में अमेरिका का हिस्सा 2024 के 32.6% से घटकर 2025 में 26.8% रह गया। फिर भी, इसी दौरान कुल सीफूड निर्यात 5.9 अरब डॉलर से बढ़कर 6.8 अरब डॉलर हो गया, क्योंकि यूरोप, वियतनाम और चीन जैसे अन्य बाज़ारों में निर्यात बढ़ा। यह व्यापार की 'लचीलेपन' (resilience) को दर्शाता है: जब किसी प्रमुख बाज़ार में मांग कम हो जाती है, तो निर्यात को दूसरी जगह मोड़ने की क्षमता होना।
हालाँकि, जिन कंपनियों के पास पहले से ही अन्य देशों में खरीदार मौजूद हैं, जिन्हें फाइनेंस (पूंजी) तक पहुंच हासिल है, और जिनके पास यूरोप और जापान जैसे बाज़ारों के लिए ज़रूरी सर्टिफिकेशन हैं, वे एक साल के भीतर ही अपनी बिक्री को दूसरी जगह स्थानांतरित करने में सफल रहीं। छोटे या कम तैयारी वाले निर्यातकों के पास शायद ऐसे विकल्प न हों: टैरिफ व्यापार को दूसरी दिशा में नहीं मोड़ता, बल्कि उसे पूरी तरह खत्म कर देता है। नए खरीदार खोजने की क्षमता केवल व्यापार नीति पर ही नहीं, बल्कि फाइनेंस (पूंजी) तक पहुंच, लॉजिस्टिक्स और नए बाजारों तक पहुंचने के लिए जरूरी नेटवर्क पर भी निर्भर करती है।
किसे फायदा होता है?
यह सबसे मुश्किल सवाल है, और सिर्फ व्यापार के आंकड़ों से इसका जवाब नहीं मिल सकता। ये आंकड़े बस इतना बता सकते हैं कि संदेह क्यों जायज है। जिन उत्पादों का निर्यात सबसे तेजी से बढ़ रहा है — जैसे इराक और पश्चिम अफ्रीका को चावल, वियतनाम को भैंस का मांस, और बांग्लादेश व नेपाल को खली (ऑयलकेक) — वे सभी थोक वस्तुएं हैं। किसानों को अंतिम निर्यात मूल्य का बहुत छोटा हिस्सा ही मिल पाता है, क्योंकि इसमें खरीद नीति और व्यापारियों का मुनाफा भी शामिल होता है। इसलिए, निर्यात की मात्रा बढ़ने का मतलब हमेशा यह नहीं होता कि किसानों की आय भी बढ़ेगी।
इससे भी बड़ी समस्या सरकारी नीति में असंतुलन की है। जब वैश्विक बाजार में कीमतें बहुत बढ़ जाती हैं, तो निर्यात पर पाबंदियां लगा दी जाती हैं। मई 2022 में, जब कीमतें अपने चरम पर थीं, तब गेहूं के निर्यात पर रोक लगा दी गई थी; और 2023 में चावल के निर्यात पर भी पाबंदियां लगा दी गईं। इसका मतलब यह है कि जब निर्यात के मौके कम होते हैं, तो किसानों को नुकसान उठाना पड़ सकता है, लेकिन जब वैश्विक कीमतें बढ़ती हैं और निर्यात से ज्यादा मुनाफा कमाने का मौका आता है, तो किसानों को उसका पूरा फायदा नहीं मिल पाता।
यह जानने के लिए कि क्या निर्यात बढ़ने से वास्तव में किसानों की आय में वृद्धि हुई है, हमें और अधिक सबूतों की जरूरत है। खासकर यह देखना होगा कि निर्यात के लिए बेची गई फसलों के बदले किसानों को क्या कीमत मिली, और उन जिलों के किसानों की आय पर क्या असर पड़ा जो काफी हद तक निर्यात पर निर्भर हैं। जब तक ऐसे सबूत नहीं मिल जाते, तब तक यह मान लेना कि निर्यात बढ़ने से किसानों की आय बढ़ी है, एक 'अनुमान' ही माना जाना चाहिए, न कि कोई 'साबित तथ्य'।
मजबूत नीति
इसके तीन मुख्य निष्कर्ष निकलते हैं। पहला, भारत को केवल निर्यात बाजारों की सूची बढ़ाने के बजाय, रणनीतिक रूप से विविधता (diversification) लानी चाहिए। अलग-अलग बाजारों में भुगतान की विश्वसनीयता, लॉजिस्टिक्स और नियमों की स्थिरता अलग-अलग होती है। किसी एक उत्पाद के लिए केवल एक ही बाजार पर बहुत ज्यादा निर्भर रहना काफी खतरनाक हो सकता है।
Next Story