
सम्पादकीय
कराधान के मामले में गैर-लाभकारी क्षेत्र को विकास में एक साझेदार के रूप में


गैर-लाभकारी क्षेत्र को विकास में एक साझेदार के रूप में
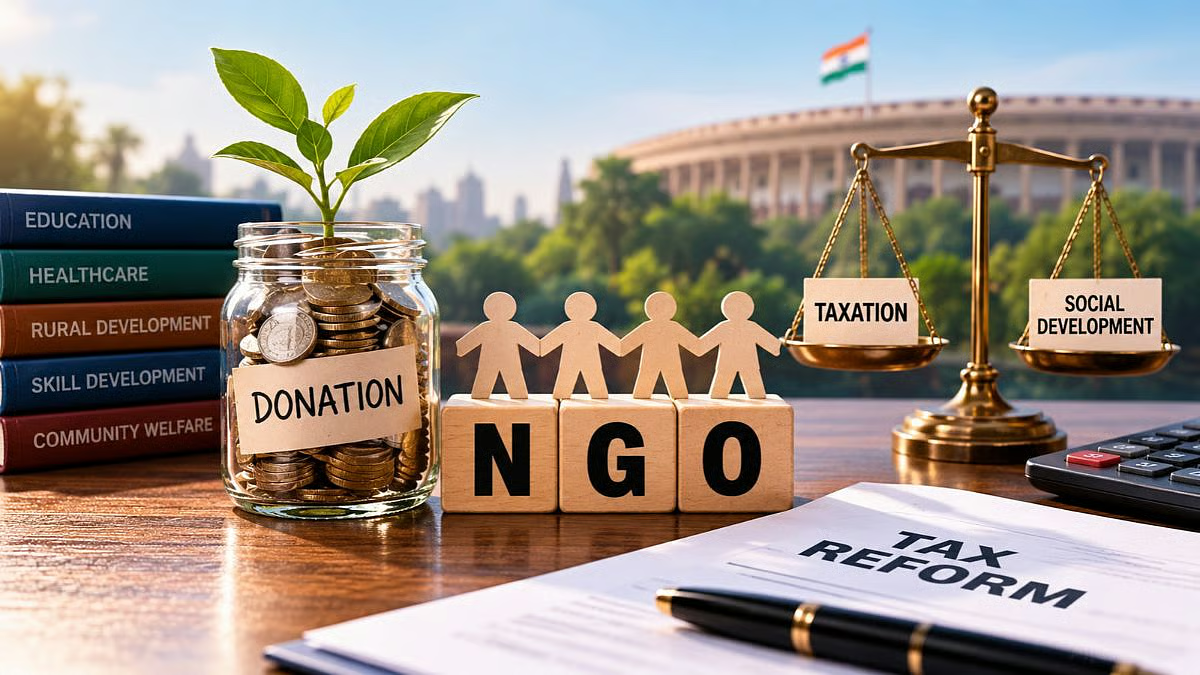
भारत की विकास गाथा को अक्सर आर्थिक विस्तार, बुनियादी ढांचे के निर्माण और तकनीकी प्रगति के माध्यम से मापा जाता है। फिर भी, कई महत्वपूर्ण सामाजिक बदलाव गैर-लाभकारी संगठनों (NPOs) द्वारा लाए गए हैं, जो नीति और ज़मीनी हकीकत के बीच की खाई को पाटते हैं। इस पृष्ठभूमि में, गैर-लाभकारी संगठनों को नियंत्रित करने वाले कर (टैक्स) ढांचे को समझना बहुत महत्वपूर्ण हो जाता है।
अच्छी बात यह है कि 'आयकर अधिनियम, 2025' (Income Tax Act, 2025) में कई ऐसे सुधार शामिल किए गए हैं, जिनकी मांग गैर-लाभकारी क्षेत्र कई वर्षों से कर रहा था। यह एक जटिल व्यवस्था को सरल बनाने की दिशा में एक ईमानदार प्रयास है। उदाहरण के लिए, ट्रस्ट, सोसायटियों और शैक्षणिक संस्थानों को एक एकीकृत ढांचे के तहत लाया गया है। साथ ही, धारा 12A, 12AA और 12AB की जटिल तीन-स्तरीय संरचना को हटाकर एक सरल ऑनलाइन पंजीकरण प्रक्रिया लागू की गई है। इसके अलावा, हितधारकों (स्टेकहोल्डर्स) की प्रतिक्रिया के आधार पर कानून में सुधार करने की सरकार की तत्परता भी काफी महत्वपूर्ण है। सभी अज्ञात दान (anonymous donations) पर 30 प्रतिशत कर लगाने के प्रस्ताव को लेकर चिंताएं जताई गई थीं। इसके बाद, 'सेलेक्ट कमिटी' ने पूरी तरह से धार्मिक संस्थानों को मिलने वाली छूट को बहाल करने की सिफारिश की, जिसे अंततः अंतिम अधिनियम में शामिल कर लिया गया।
अब चुनौती यह है कि इसी भावना को अन्य प्रावधानों तक भी बढ़ाया जाए, जहां जवाबदेही और स्थिरता (sustainability) के बीच संतुलन अभी भी पूरी तरह से तय नहीं हो पाया है।
अनुमानों के अनुसार, भारत में लगभग 33 लाख NGO और सामुदायिक सेवा संगठन हैं, जबकि 'NGO दर्पण' पोर्टल पर लगभग 1.87 लाख संगठनों की सूची है। फिर भी, आयकर ढांचे के तहत केवल 5 लाख NPO ही पंजीकृत हैं। इससे पता चलता है कि यह अंतर केवल कागजी कार्रवाई या कम पंजीकरण का मामला नहीं है, बल्कि यह कर व्यवस्था में मौजूद प्रोत्साहन (incentives) से भी जुड़ा है। यह समझने के लिए कि कई संगठन औपचारिक कर दायरे से बाहर क्यों हैं, हमें पहले उस 'समझौते' को समझना होगा जो सरकार इन संगठनों को देती है।
85 प्रतिशत नियम की चुनौती
मूल रूप से, यह समझौता बहुत सरल है — जनसेवा के बदले कर लाभ (tax benefits) देना। इस सिद्धांत को लागू करने का मुख्य साधन '85 प्रतिशत नियम' है। इसके तहत, कर-मुक्त स्थिति (tax-exempt status) बनाए रखने के लिए, किसी भी NPO को अपनी आय का कम से कम 85 प्रतिशत हिस्सा उसी वित्तीय वर्ष में अपने निर्धारित उद्देश्यों के लिए खर्च करना होता है। यदि ऐसा नहीं किया जाता है, तो बची हुई राशि पर 'रेसिडुअल इनकम' (शेष आय) मानकर अधिकतम दर से टैक्स लगाया जा सकता है।
समस्या तब आती है जब जमाखोरी को रोकने के लिए बनाया गया कोई नियम, सही मायनों में की जा रही दीर्घकालिक योजना (long-term planning) में बाधा बनने लगता है। विकास कार्यों का स्वरूप अक्सर वार्षिक लेखांकन चक्र (annual accounting cycles) के हिसाब से नहीं होता। उदाहरण के लिए, किसी अस्पताल का विस्तार, जल-संसाधन कार्यक्रम, आदिवासी शिक्षा पहल या महिलाओं की आजीविका से जुड़ी परियोजना—इनमें बड़ा खर्च होने से पहले कई वर्षों की तैयारी की आवश्यकता हो सकती है। इसका नतीजा यह होता है कि कभी-कभी परिणामों की प्रभावशीलता के बजाय, खर्च करने के समय (timing) को अधिक प्राथमिकता दी जाने लगती है।
नियंत्रण और लचीलेपन के बीच यही खींचतान, 'जनोपयोगी सेवा' (General Public Utility) से जुड़े प्रावधानों में भी देखने को मिलती है। इस प्रावधान के तहत, यदि कोई संस्था 'जनोपयोगी सेवा' श्रेणी में आती है—जैसे कि हस्तशिल्प उत्पादों की सामूहिक मार्केटिंग करने वाली कोई संस्था—तो उसकी टैक्स छूट छिनने का खतरा रहता है। ऐसा तब होता है जब उसकी व्यावसायिक कमाई कुल आय के 20 प्रतिशत से अधिक हो जाती है, भले ही उस कमाई को वापस धर्मार्थ कार्यों (charitable activities) में ही क्यों न लगा दिया जाए।
दीर्घकालिक वित्तीय मजबूती (Financial Resilience) का निर्माण
यदि ये प्रावधान यह बताते हैं कि मौजूदा ढांचे में कहाँ दिक्कतें हैं, तो वे यह भी संकेत देते हैं कि इन दिक्कतों को कैसे दूर किया जा सकता है। ऐसे सुधार, जो सुझावों और चिंताओं को सुनते हैं, वे ही आगे बढ़ने का आधार बनते हैं। ये सुधार उस बदलाव की दिशा तय करते हैं, जिसकी इस ढांचे को अभी भी जरूरत है।
इस संदर्भ में, पहली प्राथमिकता यह होनी चाहिए कि गैर-लाभकारी संस्थाओं (non-profits) को दीर्घकालिक वित्तीय मजबूती बनाने में मदद दी जाए, ताकि वे हमेशा नए चंदे पर निर्भर न रहें। मौजूदा ढांचे के तहत, आय का जो 15 प्रतिशत हिस्सा जमा (accumulate) किया जा सकता है, उसे ज्यादातर ऐसे वित्तीय साधनों में रखना पड़ता है, जिनसे बहुत कम रिटर्न मिलता है।
हालांकि इससे मूल पूंजी तो सुरक्षित रहती है, लेकिन महंगाई के दौर में इसका वास्तविक मूल्य (real value) नहीं बच पाता। यदि जमा राशि के एक हिस्से को—उचित नियामक सीमाओं के भीतर—विकासोन्मुखी और विविध वित्तीय साधनों में निवेश करने की अनुमति दी जाए, तो धर्मार्थ संस्थाएं धीरे-धीरे अपना स्थायी कोष (endowment) बना सकेंगी और आय के अपने खुद के स्रोत विकसित कर सकेंगी।
दूसरी प्राथमिकता के तौर पर, भारत को खर्च से जुड़े कठोर नियमों (rigid expenditure mandates) से हटकर, परिणामों पर आधारित जवाबदेही (outcome-based accountability) की ओर बढ़ना चाहिए। वैश्विक स्तर पर, वार्षिक खर्च के लक्ष्यों के बजाय इस बात पर अधिक जोर दिया जाता है कि धर्मार्थ संस्थाओं की संपत्तियां अंततः जनहित के उद्देश्यों को पूरा करें। उदाहरण के लिए, अमेरिका में निजी फाउंडेशनों को अपनी निवेशित संपत्तियों का केवल 5 प्रतिशत हिस्सा ही सालाना खर्च (वितरित) करना होता है, जबकि ब्रिटेन में खर्च की कोई निश्चित सीमा तय करने के बजाय, एक व्यापक 'जनहित ढांचे' (public-benefit framework) का पालन किया जाता है। इसी तरह, भारत पंजीकृत NPOs को बहु-वर्षीय परियोजनाओं और एंडोवमेंट (निधि) निर्माण के लिए अपनी आय का एक बड़ा हिस्सा आगे ले जाने की अनुमति दे सकता है, बशर्ते वे पारदर्शी तरीके से जानकारी दें, ऑडिट की गई उपयोग योजनाएं प्रस्तुत करें और परिणामों के बारे में समय-समय पर रिपोर्ट दें।
व्यावसायिक आय की सीमा (थ्रेशोल्ड) पर पुनर्विचार
तीसरी प्राथमिकता गैर-लाभकारी संस्थाओं (non-profits) की वित्तीय स्थिरता को मजबूत करना है। इसके लिए उनके मिशन से जुड़े राजस्व सृजन और परोपकारी कार्यों (philanthropy), दोनों को बढ़ावा दिया जाना चाहिए। किसी गैर-लाभकारी संस्था (NPO) द्वारा अर्जित हर आय को 'व्यावसायीकरण' (commercialisation) नहीं माना जा सकता। सुप्रीम कोर्ट ने 'ACIT बनाम अहमदाबाद अर्बन डेवलपमेंट अथॉरिटी (2022)' मामले में अपने "कॉस्ट-प्लस" (लागत से कुछ अधिक) टेस्ट के जरिए इस अंतर को स्पष्ट किया है। कोर्ट ने माना कि जो गतिविधियां लागत के बराबर या उससे बहुत मामूली अधिक शुल्क लेती हैं, वे लाभ कमाने वाले व्यावसायिक उद्यमों से पूरी तरह अलग होती हैं।
20 प्रतिशत व्यावसायिक आय की सीमा (थ्रेशोल्ड) के प्रशासन में इस सिद्धांत को शामिल करने से यह सुनिश्चित करने में मदद मिलेगी कि संस्थाओं का मूल्यांकन केवल एक कठोर संख्यात्मक सीमा के आधार पर न हो, बल्कि उनके कार्यों की प्रकृति और उद्देश्य के आधार पर किया जाए।
परोपकारी दान को बढ़ावा देना
चौथी प्राथमिकता के तौर पर, भारत को परोपकारी दान को प्रोत्साहित करने के लिए और अधिक प्रयास करने चाहिए। उदाहरण के लिए, यूके का 'गिफ्ट एड' (Gift Aid) कार्यक्रम है। इसके तहत, पंजीकृत चैरिटी संस्थाएं किसी करदाता द्वारा दान किए गए प्रत्येक पाउंड पर सरकार से अतिरिक्त 25 प्रतिशत राशि वापस पा सकती हैं। इससे निजी योगदान का मूल्य काफी बढ़ जाता है।
इसी तरह का कोई प्रोत्साहन तंत्र — चाहे वह कर कटौती (tax deduction) को बढ़ाकर हो, प्राथमिकता वाले क्षेत्रों के लिए 'मैच्ड कंट्रीब्यूशन' (बराबर का योगदान) देकर हो, या 'गिफ्ट एड' की तर्ज पर अतिरिक्त राशि (top-up) देकर हो — परोपकारी पूंजी को बढ़ाने और अनुदान (grants) पर निर्भरता कम करने में मदद कर सकता है।
कुल मिलाकर, एक समृद्ध गैर-लाभकारी क्षेत्र विकास में एक साझेदार होता है, न कि सरकारी खजाने पर बोझ। एक ऐसा कर ढांचा जो इन संस्थाओं को केवल नियमों के पालन की चिंता से निकालकर वास्तविक स्थिरता की ओर ले जाए, वह अंततः सरकार (जो इसे बनाती है) और उन नागरिकों (जिनके लिए यह बनाया गया है), दोनों के लिए फायदेमंद साबित होगा।
रक्षिता मालवीय, संसद सदस्य (लोकसभा) के कार्यालय में पब्लिक पॉलिसी कंसल्टेंट हैं।
Next Story