
सम्पादकीय
फिनटेक से आगे—'फिनटरनेट' की ज़रूरत


फिनटेक से आगे
लेखक: डॉ. सुखमय स्वाइन, डॉ. सना मैदुल्लाह, डॉ. चारू बंसल
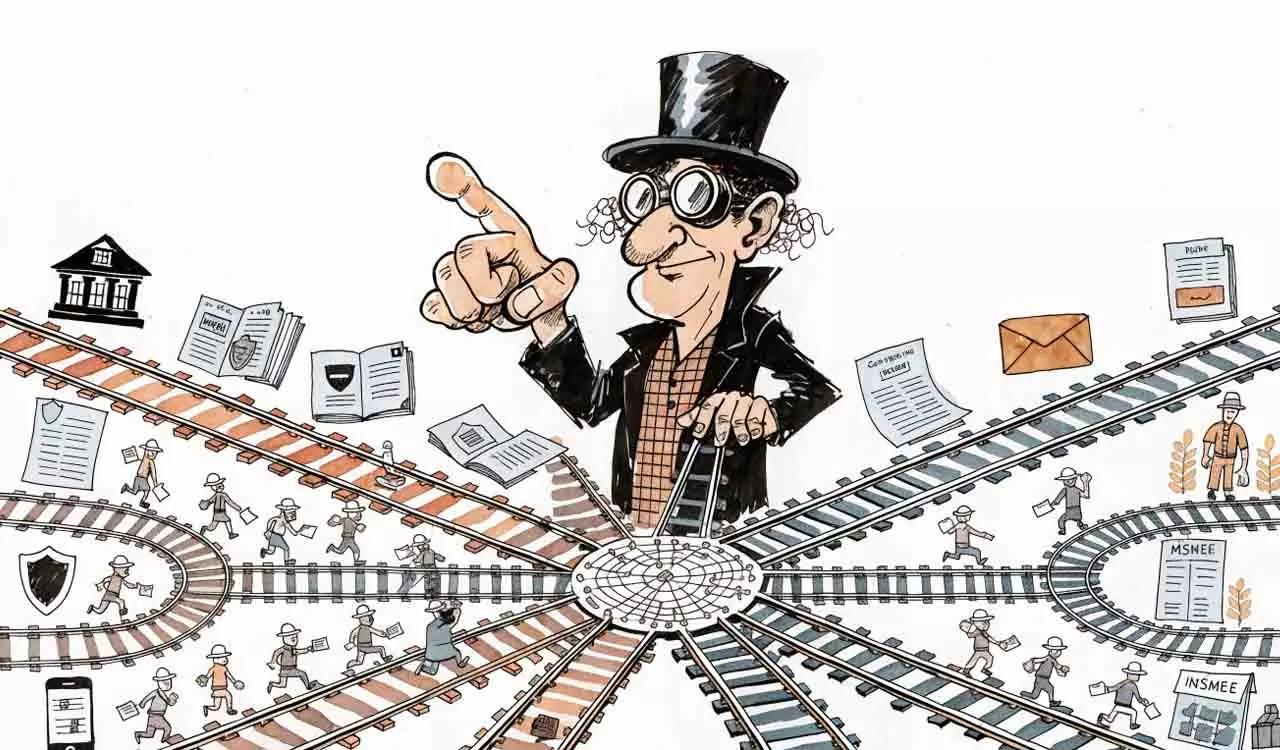
कई दशकों से, इंटरनेट ने हमारे बातचीत करने, यात्रा करने, काम करने और खरीदारी करने के तरीके को बदल दिया है। फिर भी, हमारी ज़िंदगी का सबसे डिजिटल पहलू—फाइनेंस (वित्त)—पुराने ढांचे के साथ बिखरा हुआ है। सीमा-पार भुगतान, लोन देना, इंश्योरेंस क्लेम या सिक्योरिटीज़ को गिरवी रखने जैसी प्रक्रियाओं में कई डेटाबेस, मैसेजिंग सिस्टम, प्रोटोकॉल चेक, बिचौलिये और क्लियरिंग व सेटलमेंट की प्रक्रियाएं शामिल हो सकती हैं। क्या होगा अगर फाइनेंस में भी इंटरनेट जैसा बदलाव आए, जिसने लाखों अलग-अलग और असंबंधित नेटवर्क को आपस में जोड़ा है?
'फिनटरनेट' (Finternet) के पीछे यही मुख्य विचार है: एक ऐसा फाइनेंशियल सिस्टम जो पैसे को कई बिचौलियों के बीच ज़रूरी डेटा और प्रोटोकॉल के पालन के साथ बहने देता है। इस सोच को बैंक फॉर इंटरनेशनल सेटलमेंट्स (BIS) के अगस्टिन कार्स्टेन्स और नंदन नीलेकणि ने 2024 में प्रकाशित BIS वर्किंग पेपर 1178 में पेश किया था।
इस विचार की शुरुआत
फिनटरनेट का मतलब क्रिप्टोकरेंसी, फिनटेक, डिजिटल बैंकिंग या डिजिटल करेंसी नहीं है। जबकि फिनटेक किसी एक या कई फाइनेंशियल सर्विस को डिजिटल बनाने या बेहतर करने में मदद करता है, फिनटरनेट एक ज़्यादा बुनियादी सवाल का जवाब देता है: क्या फाइनेंशियल सर्विस के कई समूहों को जोड़ने वाले ढांचे को फिर से डिज़ाइन किया जा सकता है?
इंटरनेट ही इसकी मुख्य प्रेरणा है। जिस तरह इंटरनेट स्वीकार्य प्रोटोकॉल के ज़रिए कई नेटवर्क को जोड़ता है, उसी तरह फिनटरनेट बैंकों, इंश्योरेंस, पेमेंट सिस्टम, वॉलेट, कैपिटल मार्केट, डेवलपमेंट एजेंसियों और सरकारों जैसे अलग-अलग इकोसिस्टम के बीच आपसी जुड़ाव की कल्पना करता है। BIS का पेपर तर्क देता है कि टेक्नोलॉजी में तेज़ी से तरक्की के बावजूद ज़्यादातर फाइनेंशियल इंफ्रास्ट्रक्चर बिखरा हुआ है।
आम आदमी के लिए इसे एक आसान उदाहरण से समझा जा सकता है: जैसे हम पैसे ट्रांसफर करते हैं, वैसे ही किसी शेयर, बॉन्ड या इंश्योरेंस क्लेम को ट्रांसफर करना, गिरवी रखना या बेचना (पूरा या आंशिक रूप से)।
टोकनाइज़ेशन
भारत फिनटरनेट को आगे बढ़ाने के लिए एक अनोखी प्रयोगशाला के तौर पर खुद को पेश करता है। यहाँ पहले से ही UPI के रूप में एक मज़बूत पेमेंट सिस्टम मौजूद है, और इसके परिणामस्वरूप हमने ग्राहकों के व्यवहार में ज़बरदस्त बदलाव देखा है। डिजिटल पेमेंट इंफ्रास्ट्रक्चर का पूरा सिस्टम - जैसे सहमति-आधारित डेटा शेयरिंग, डिजिटल डॉक्यूमेंटेशन, ई-सिग्नेचर, आधार-आधारित पहचान - मौजूद है, और इन्हें आपस में जोड़ने की ज़रूरत है।
इसकी नींव में टोकनाइज़ेशन है, जो पैसे और फाइनेंशियल एसेट को दिखाता है। बॉन्ड, शेयर, बैंक डिपॉजिट या किसी भी दूसरे फाइनेंशियल एसेट को डिजिटल रूप से टोकन के तौर पर दिखाया जा सकता है।
लेकिन किसी एसेट को सिर्फ़ टोकन में बदलना काफ़ी नहीं है; असली चुनौती इन सबको एक ही प्लेटफॉर्म से जोड़ने की है! BIS का पेपर एक यूनिफाइड लेजर (एक ही बही-खाता) की बात करता है।
टोकनाइज़ेशन, यूनिफाइड लेजर और डिजिटल इंफ्रास्ट्रक्चर पर बना 'फिनटरनेट' (Finternet) पेमेंट, इंश्योरेंस, क्रेडिट और कैपिटल मार्केट को पूरी तरह बदल सकता है।
उदाहरण के लिए खेती को ही लें। फसल बीमा खेत से बीमा कंपनी, सरकारी अधिकारी और बैंकर तक पहुँचता है, जिसमें बहुत सारे कागज़ी काम और फॉलो-अप की ज़रूरत होती है। सोचिए कि फसल के नुकसान की स्थिति में फसल बीमा का पेमेंट आसानी से हो जाए, जो किसान की पहचान, फसल की जानकारी, मौसम की जानकारी, क्रेडिट की जानकारी और बीमा जैसे ज़रूरी डेटा पॉइंट्स के सही ढंग से जुड़े होने से मुमकिन हो।
MSME (छोटे और मध्यम उद्योगों) के बारे में सोचें। एक इनवॉइस डिजिटल रूप से वेरिफ़ाई होने वाले एसेट के तौर पर काम कर सकता है, जो खरीदार की जानकारी, बैंक अकाउंट और क्रेडिट हिस्ट्री से जुड़ा हो। फिनटरनेट आर्किटेक्चर "इनवॉइस बनाने" और "पूंजी मिलने" के बीच के समय को कम कर सकता है।
भारत सरकार के पास आम लोगों के फ़ायदे के लिए कई सोशल स्कीम हैं, जिनमें सब्सिडी, छात्रों के लिए स्कॉलरशिप, डायरेक्ट बेनिफिट ट्रांसफर (DBT), मैटरनिटी बेनिफिट, ब्याज पर छूट, एक्स-ग्रेशिया पेमेंट और रिसर्च ग्रांट शामिल हैं। इन सभी को एक प्रोग्रामेबल फ्रेमवर्क में लाया जा सकता है।
म्युनिसिपल बॉन्ड, ग्रीन बॉन्ड, InvITs, REITs, कार्बन क्रेडिट और रिन्यूएबल-एनर्जी एसेट को भी टोकनाइज़ किया जा सकता है, जिससे छोटे हिस्से, ज़्यादा लोगों की भागीदारी और पारदर्शिता सुनिश्चित हो सकेगी। आर्थिक रूप से विविध और जटिल देश में, इसके संभावित इस्तेमाल बहुत ज़्यादा हो सकते हैं।
एक कॉन्सेप्ट के तौर पर फिनटरनेट सिर्फ़ थ्योरी नहीं है। इसे 'प्रोजेक्ट अगोरा' के रूप में अपनाया गया है, जहाँ सात सेंट्रल बैंक और 40 फाइनेंशियल संस्थानों ने क्रॉस-बॉर्डर पेमेंट के लिए एक प्रोग्राम बनाया है। इस प्रोग्राम का मकसद टोकन वाले सेंट्रल बैंक रिज़र्व को टोकन वाले कमर्शियल डिपॉज़िट और स्मार्ट-कॉन्ट्रैक्ट प्रोग्रामेबिलिटी के साथ जोड़ना और एक साझा मल्टी-करेंसी लेज़र बनाना है।
BIS और इंस्टीट्यूट ऑफ़ इंटरनेशनल फ़ाइनेंस (IIF) की ओर से शुरू किए गए इस प्रोग्राम के तहत, जुलाई 2026 में 28 फ़ाइनेंशियल इंस्टीट्यूशन के बीच चुनिंदा करेंसी में CHF 8,00,000 तक की वास्तविक वैल्यू की टेस्टिंग की गई।
इसी तरह, 'प्रोजेक्ट mBridge' कई सेंट्रल बैंकों की डिजिटल करेंसी से जुड़ी एक पहल थी, जिसका मकसद एक साझा डिस्ट्रिब्यूटेड लेज़र प्लेटफ़ॉर्म के ज़रिए तेज़ी से और ज़्यादा पारदर्शी तरीके से क्रॉस-बॉर्डर पेमेंट को आसान बनाना था। इन प्रयोगों का मुख्य मकसद बैंकिंग को बदलना नहीं, बल्कि सेटलमेंट, ऑपरेशन और रिकॉन्सिलिएशन से जुड़ी दिक्कतों को कम करना है।
चुनौतियाँ
लाभ के साथ चुनौतियाँ भी आती हैं। अजीब बात है कि अधिकांश प्रश्नों का उत्तर केवल प्रौद्योगिकी द्वारा नहीं दिया जा सकता। कानूनी स्वामित्व, निपटान की अंतिमता, क्षेत्राधिकार, विवाद मान्यता और समाधान, सीमा पार मान्यता, जवाबदेही, एंटी-मनी लॉन्ड्रिंग प्रोटोकॉल का पालन, डेटा गोपनीयता और सुरक्षा जैसे मुद्दे फिननेट की प्रगति और अपनाने में बाधा बन सकते हैं।
एक अन्य आयाम विश्वास है, जिसके लिए हमें निम्नलिखित की आवश्यकता है: सत्यापनीयता, अंतरसंचालनीयता, मापनीयता, सुरक्षा और गोपनीयता। प्रौद्योगिकी के साथ-साथ विनियमन भी विकसित करना होगा। फिननेट पैकेज की सफल डिलीवरी के लिए कानूनी और शासन ढांचा प्रौद्योगिकी और आर्थिक वास्तुकला के लिए समान रूप से महत्वपूर्ण है।
इसका एक आर्थिक आयाम भी है. क्या होगा यदि सिस्टम डिज़ाइन और संचालन के लिए बहुत जटिल हो जाए और इसलिए महंगा हो जाए? क्या लेने वाले होंगे? क्या इसमें शामिल संस्थान लागत साझा करने के लिए सहमत होंगे? यदि लागत उपयोगकर्ताओं पर डाली जाती है, तो क्या वे इसे वहन करने को तैयार होंगे? डिज़ाइन उपयोगकर्ता-केंद्रित होना चाहिए, जैसा कि बीआईएस पेपर भी तर्क देता है।
इस प्रकार, फिनइंटरनेट को 'वित्त की ब्लॉकचेन' या फिनटेक 2.0 के रूप में नहीं माना जाना चाहिए; इसे दृढ़ता से परस्पर जुड़े वित्तीय ढांचे के दृष्टिकोण के रूप में देखा जाना चाहिए। इंटरनेट ने संचार को बदल दिया क्योंकि यह डिजिटलीकरण नहीं हुआ; बल्कि, इसने नेटवर्क के इंटरैक्ट करने के तरीके को बदल दिया। फ़िन्टरनेट वित्त के लिए भी ऐसा ही करना चाह रहा है।
Next Story