
पूर्व CJI के बेटों को सुप्रीम कोर्ट से बड़ा झटका, आयकर विभाग की जांच को मिली हरी झंडी
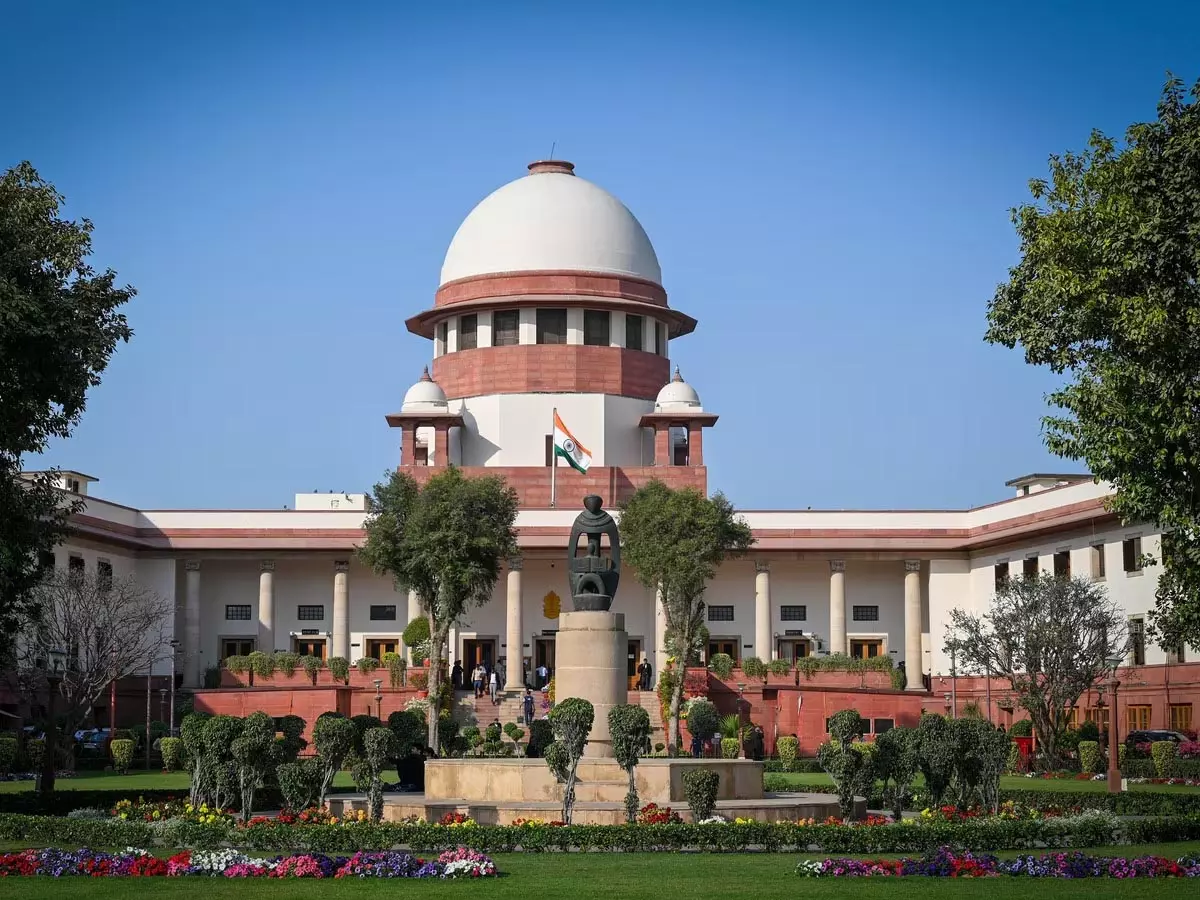


नई दिल्ली। देश के पूर्व मुख्य न्यायाधीश वाई.के. सभरवाल के दो बेटों को सुप्रीम कोर्ट से बड़ा झटका लगा है। शीर्ष अदालत ने आयकर विभाग से जुड़े एक महत्वपूर्ण मामले में पूर्व सीजेआई के बेटों चेतन सभरवाल और नितिन सभरवाल की चार अपीलों को खारिज कर दिया है। इसके साथ ही सुप्रीम कोर्ट ने दिल्ली हाईकोर्ट के उस आदेश को बरकरार रखा है, जिसमें आयकर विभाग को दोनों भाइयों की आय का दोबारा आकलन करने की अनुमति दी गई थी। यह मामला करोड़ों रुपये के शेयर लेनदेन और दिल्ली के सिकंदरा रोड स्थित एक महंगी संपत्ति की खरीद से जुड़ा हुआ है। अदालत के इस फैसले के बाद आयकर विभाग के लिए मामले की दोबारा जांच और कर निर्धारण की प्रक्रिया आगे बढ़ाने का रास्ता साफ हो गया है।
सुप्रीम कोर्ट के न्यायमूर्ति जे.बी. पारदीवाला और न्यायमूर्ति के. विनोद चंद्रन की पीठ ने 28 अक्टूबर 2026 को यह महत्वपूर्ण फैसला सुनाया। अदालत ने कहा कि यदि आयकर विभाग के पास ऐसी ठोस सामग्री उपलब्ध है, जिससे यह मानने का उचित आधार बनता है कि किसी व्यक्ति की कर योग्य आय का सही आकलन नहीं हुआ है, तो विभाग संबंधित मामले को दोबारा खोल सकता है। इसके लिए शुरुआती चरण में कर चोरी को अंतिम रूप से साबित करना आवश्यक नहीं है।
दरअसल, पूरा मामला वर्ष 2007 में हुए शेयरों के बड़े लेनदेन से जुड़ा है। अक्टूबर 2007 में चेतन सभरवाल, नितिन सभरवाल और दो अन्य शेयरधारकों ने पवन इम्पेक्स प्राइवेट लिमिटेड तथा एसवीआईआईटी सॉफ्टवेयर प्राइवेट लिमिटेड के शेयर जीवाईएस रियल एस्टेट प्राइवेट लिमिटेड को बेचने का समझौता किया था। इन कंपनियों के शेयरों की बिक्री का मूल्य क्रमशः 195 करोड़ रुपये और 60 करोड़ रुपये निर्धारित किया गया था। समझौते के अनुसार, चारों विक्रेताओं को बिक्री राशि में एक-चौथाई हिस्सा मिलना था।
आयकर विभाग की जांच में इन शेयरों के मूल्यांकन को लेकर सवाल उठाए गए। विभाग का कहना था कि शेयरों की बिक्री के लिए निर्धारित राशि संबंधित कंपनियों की जमीन और भवन जैसी संपत्तियों के मूल्य की तुलना में काफी अधिक प्रतीत हो रही थी। जांच अधिकारियों को संदेह था कि शेयरों का मूल्य वास्तविक कीमत से अधिक दिखाया गया हो सकता है। इसी आधार पर विभाग ने लेनदेन की वास्तविक प्रकृति और उससे प्राप्त आय की जांच आवश्यक मानी।
जांच में यह बात भी सामने आई कि शेयरों की बिक्री से प्राप्त राशि का एक बड़ा हिस्सा अप्रैल 2010 में दिल्ली के सिकंदरा रोड पर एक संपत्ति खरीदने के लिए इस्तेमाल किया गया था। दोनों भाइयों ने इस निवेश के आधार पर आयकर अधिनियम की धारा 54एफ के तहत पूंजीगत लाभ कर में छूट का दावा किया था। आयकर विभाग ने इस दावे और शेयरों की बिक्री से प्राप्त रकम के संबंध में विस्तृत जांच की आवश्यकता जताई।
इसके बाद आयकर विभाग ने 31 मार्च 2015 को आयकर अधिनियम की धारा 147 और 148 के तहत दोबारा आकलन के नोटिस जारी किए। ये नोटिस आकलन वर्ष 2008-09 और 2009-10 से संबंधित थे। दोनों भाइयों ने इन नोटिसों को चुनौती देते हुए कहा कि उन्होंने अपने आयकर रिटर्न में संबंधित लेनदेन की जानकारी पहले ही दे दी थी। उनका तर्क था कि आयकर विभाग पहले जांच कर चुका है और केवल अपनी पुरानी राय बदलने के आधार पर दोबारा आकलन नहीं कर सकता।
मामला दिल्ली हाईकोर्ट पहुंचा, जहां दोनों भाइयों ने आयकर विभाग की कार्रवाई को चुनौती दी। हालांकि, 6 अगस्त 2019 को हाईकोर्ट ने उनकी याचिकाएं खारिज कर दीं और पुनर्मूल्यांकन की प्रक्रिया को वैध माना। इसके बाद चेतन और नितिन सभरवाल ने सुप्रीम कोर्ट का दरवाजा खटखटाया। शीर्ष अदालत में उन्होंने दलील दी कि दोबारा आकलन के लिए कोई पर्याप्त नया आधार नहीं था।
सुप्रीम कोर्ट ने इन दलीलों पर विचार करते हुए कहा कि आयकर विभाग की जांच इकाई की रिपोर्ट में ऐसी ठोस जानकारी थी, जिसके आधार पर आकलन अधिकारी यह मान सकता था कि कुछ कर योग्य आय पहले के आकलन से छूट गई है। अदालत ने स्पष्ट किया कि किसी मामले को दोबारा खोलने के लिए उचित कारण होना जरूरी है। केवल संदेह या पहले से मौजूद तथ्यों पर राय बदलना पर्याप्त नहीं होगा।
पीठ ने यह भी कहा कि चेतन सभरवाल के मूल आकलन आदेशों से यह स्पष्ट नहीं होता कि शेयरों के मूल्यांकन और संबंधित मुद्दों पर आकलन अधिकारी ने पहले कोई निश्चित राय बनाई थी। वहीं, नितिन सभरवाल के मामले में रिटर्न स्वीकार किए जाने की सूचना जारी हुई थी। ऐसे में नए जांच निष्कर्षों के आधार पर पुनर्मूल्यांकन की कार्रवाई को केवल राय बदलने का मामला नहीं माना जा सकता।
अदालत ने यह भी स्पष्ट किया कि इस चरण में यह तय करना आवश्यक नहीं है कि शेयरों का मूल्यांकन वास्तव में गलत था या संबंधित लेनदेन से कर योग्य आय छिपाई गई थी। इन सवालों का परीक्षण आयकर विभाग की पुनर्मूल्यांकन प्रक्रिया के दौरान किया जाएगा। सुप्रीम कोर्ट का फैसला नोटिस की वैधता से संबंधित है, न कि दोनों भाइयों को कर चोरी का दोषी ठहराने से।
गौरतलब है कि न्यायमूर्ति वाई.के. सभरवाल भारत के 36वें मुख्य न्यायाधीश रहे थे। उन्होंने 1 नवंबर 2005 से 14 जनवरी 2007 तक देश के मुख्य न्यायाधीश के रूप में कार्य किया। इससे पहले वह दिल्ली हाईकोर्ट, बॉम्बे हाईकोर्ट और सुप्रीम कोर्ट में न्यायिक पदों पर रहे। वर्ष 2015 में उनका निधन हो गया था।
सुप्रीम कोर्ट के ताजा फैसले के बाद अब आयकर विभाग चेतन सभरवाल और नितिन सभरवाल की संबंधित वर्षों की आय का दोबारा आकलन कर सकेगा। इस दौरान शेयरों की बिक्री, संपत्ति में निवेश और कर छूट से जुड़े दावों की जांच की जा सकती है। मामले में अंतिम कर देनदारी क्या होगी, यह पुनर्मूल्यांकन की प्रक्रिया पूरी होने के बाद ही स्पष्ट होगा।
यह फैसला आयकर कानून की उस व्यवस्था को भी रेखांकित करता है, जिसके तहत पर्याप्त नए साक्ष्य मिलने पर पहले से किए गए कर आकलन को कानूनी शर्तों के अधीन दोबारा खोला जा सकता है। हालांकि, इस अधिकार का इस्तेमाल मनमाने तरीके से नहीं किया जा सकता और इसके लिए कानून में निर्धारित प्रक्रियाओं का पालन करना जरूरी है।