
दिल्ली-एनसीआर
दिल्ली-NCR का दबदबा, वेयरहाउसिंग और औद्योगिक बाजार में 20% शेयर
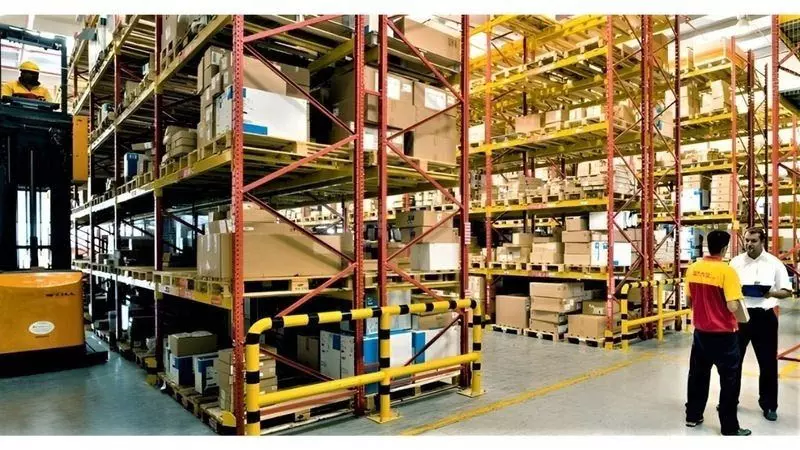


Delhi रियल एस्टेट एडवाइजरी फर्म Savills India के अनुसार, 2026 की जुलाई-सितंबर तिमाही (Q3) में दिल्ली-NCR वेयरहाउसिंग और इंडस्ट्रियल स्पेस के लिए भारत का सबसे बड़ा मार्केट बनकर उभरा, जिसने देश के कुल एब्जॉर्प्शन (इस्तेमाल/मांग) का 20 प्रतिशत हिस्सा हासिल किया। पूरे देश में, Q3 में इंडस्ट्रियल और लॉजिस्टिक्स स्पेस का एब्जॉर्प्शन 24.3 मिलियन वर्ग फुट रहा, जो पिछले साल की इसी तिमाही के 21.3 मिलियन वर्ग फुट से 14.1 प्रतिशत ज़्यादा है। Savills के अनुसार, 2026 के पहले नौ महीनों में एब्जॉर्प्शन 59.1 मिलियन वर्ग फुट तक पहुँच गया, जो 6.9 प्रतिशत की बढ़ोतरी और अब तक का सबसे ज़्यादा स्तर है।
दिल्ली-NCR के बाद बेंगलुरु का 16 प्रतिशत, मुंबई का 14 प्रतिशत और पुणे का 13 प्रतिशत हिस्सा रहा। Q3 2025 में NCR का हिस्सा 21 प्रतिशत था, जो एक प्रतिशत अंक घटकर कम हो गया, जबकि चेन्नई का हिस्सा 5 प्रतिशत से दोगुने से भी ज़्यादा होकर 12 प्रतिशत हो गया। नई वेयरहाउसिंग सप्लाई में दिल्ली-NCR का हिस्सा 15 प्रतिशत रहा, जो पिछले साल की इसी तिमाही के बराबर ही है। एब्जॉर्प्शन में इसका 20 प्रतिशत हिस्सा, नई सप्लाई में इसके 15 प्रतिशत हिस्से से ज़्यादा था। नई सप्लाई में पुणे 18 प्रतिशत हिस्से के साथ सबसे आगे रहा, जबकि मुंबई 15 प्रतिशत के साथ NCR के बराबर रहा।
पूरे भारत में, Q3 में नए प्रोजेक्ट पूरे होने की दर सालाना आधार पर 21.3 प्रतिशत बढ़कर 26.2 मिलियन वर्ग फुट हो गई। पहले नौ महीनों में नई सप्लाई 68.9 मिलियन वर्ग फुट रही, जो 25.3 प्रतिशत ज़्यादा है; इससे पता चलता है कि सप्लाई मांग की तुलना में तेज़ी से बढ़ रही थी। अहमदाबाद, बेंगलुरु, चेन्नई, हैदराबाद, कोलकाता, मुंबई, दिल्ली-NCR और पुणे जैसे टियर-I शहरों का हिस्सा Q3 में कुल एब्जॉर्प्शन का 19.9 मिलियन वर्ग फुट या 82 प्रतिशत रहा, जिसमें 11.8 प्रतिशत की बढ़ोतरी दर्ज की गई। टियर-II और टियर-III शहरों का हिस्सा 4.4 मिलियन स्क्वेयर फ़ीट या 18 प्रतिशत रहा, और यहाँ जगह की खपत (एब्ज़ॉर्प्शन) में 25.7 प्रतिशत की बढ़ोतरी हुई। इन छोटे बाज़ारों में नई सप्लाई 72.5 प्रतिशत बढ़कर 6.9 मिलियन स्क्वेयर फ़ीट हो गई, जो देश की कुल सप्लाई का 27 प्रतिशत है।
जगह इस्तेमाल करने वाले (ऑक्यूपायर्स) अब बेहतर क्वालिटी वाली वेयरहाउसिंग सुविधाओं की ओर तेज़ी से बढ़ रहे हैं। Q3 में कुल खपत में ग्रेड-A एसेट्स का हिस्सा 66 प्रतिशत रहा, जबकि एक साल पहले यह 52 प्रतिशत था। नई सप्लाई में भी इनका हिस्सा 50 प्रतिशत से बढ़कर 58 प्रतिशत हो गया। सैविल्स (Savills) ने इस बदलाव की वजह बेहतर इंफ्रास्ट्रक्चर की मांग, नियमों का पालन और ESG (एनवायरनमेंटल, सोशल और गवर्नेंस) से जुड़े पहलुओं को बताया है।
मैन्युफैक्चरिंग सेक्टर सबसे बड़े ऑक्यूपायर सेगमेंट के तौर पर और मज़बूत हुआ है; इसका हिस्सा 27 प्रतिशत से बढ़कर 31 प्रतिशत हो गया। थर्ड-पार्टी लॉजिस्टिक्स (3PL) कंपनियों का हिस्सा 34 प्रतिशत से घटकर 26 प्रतिशत रह गया। रिटेल सेक्टर का हिस्सा 5 प्रतिशत से दोगुने से भी ज़्यादा बढ़कर 12 प्रतिशत हो गया, जबकि ई-कॉमर्स का हिस्सा 10 प्रतिशत पर स्थिर रहा और FMCG/FMCD का हिस्सा 9 प्रतिशत रहा।
सैविल्स को उम्मीद है कि मैन्युफैक्चरिंग के विस्तार, बढ़ती खपत, सप्लाई चेन में बदलाव और टियर-II व टियर-III शहरों में बढ़ती गतिविधियों के कारण इंडस्ट्रियल और वेयरहाउसिंग सेक्टर में लगातार बढ़ोतरी होती रहेगी। कंपनी को ग्रेड-A के किराए में थोड़ी बढ़ोतरी के साथ-साथ स्थिर यील्ड और निवेशकों की लगातार दिलचस्पी की भी उम्मीद है। इन ट्रेंड्स से इस सेक्टर की एक मज़बूत और बड़े पैमाने पर विस्तार करने लायक एसेट क्लास के तौर पर अपील और बढ़ने की उम्मीद है।
Next Story