
व्यापार
UPI पेमेंट पर MDR का बोझ ग्राहक पर पड़ेगा या व्यापारी पर
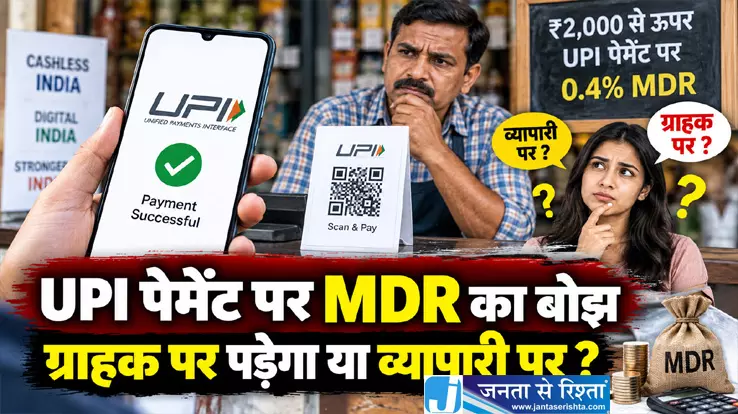


बिजनेश : डिजिटल पेमेंट के लिए UPI का इस्तेमाल करने वाले करोड़ों लोगों के लिए बड़ा बदलाव होने जा रहा है। 15 अक्टूबर 2026 से चुनिंदा मर्चेंट UPI ट्रांजैक्शन पर नया Merchant Discount Rate यानी MDR लागू होगा। सबसे जरूरी बात यह है कि आम ग्राहक से सीधे यह चार्ज नहीं लिया जाएगा। नया 0.4 प्रतिशत MDR मुख्य रूप से ₹2,000 से अधिक के पात्र Person-to-Merchant यानी P2M ट्रांजैक्शन पर लागू होगा। वहीं Person-to-Person यानी P2P ट्रांसफर पहले की तरह फ्री रहेगा।
सरकार ने 14 सितंबर को जारी नोटिफिकेशन में UPI के ₹2,000 तक के ट्रांजैक्शन और RuPay डेबिट कार्ड भुगतान को ऐसे इलेक्ट्रॉनिक पेमेंट मोड में शामिल किया है, जिन पर बैंक या सिस्टम प्रोवाइडर सीधे या परोक्ष रूप से चार्ज नहीं लगा सकते। सरकार ने अगस्त में भी साफ किया था कि UPI इस्तेमाल करने वाले नागरिकों से ट्रांजैक्शन चार्ज नहीं लिया जाएगा और संभावित MDR सीमित मर्चेंट ट्रांजैक्शन तक रहेगा।
आखिर 0.4% MDR क्या है?
MDR यानी Merchant Discount Rate वह शुल्क है जो डिजिटल पेमेंट स्वीकार करने वाले व्यापारी से पेमेंट इकोसिस्टम से जुड़ी संस्थाएं वसूलती हैं। इसे ग्राहक द्वारा UPI इस्तेमाल करने की फीस समझना सही नहीं होगा।
नई व्यवस्था में पात्र मर्चेंट को ₹2,000 से अधिक के UPI भुगतान पर सामान्य तौर पर 0.4 प्रतिशत MDR देना होगा। प्रति ट्रांजैक्शन इसकी अधिकतम सीमा ₹300 रखी गई है। यानी भुगतान की रकम बहुत ज्यादा होने पर भी सामान्य श्रेणी में MDR ₹300 से अधिक नहीं होगा।
इसे उदाहरण से समझें। अगर किसी पात्र दुकान पर आपने UPI से ₹5,000 का भुगतान किया तो 0.4 प्रतिशत के हिसाब से MDR ₹20 बनेगा। ₹10,000 के भुगतान पर ₹40, ₹25,000 पर ₹100 और ₹50,000 पर ₹200 MDR बनेगा। ₹75,000 पर 0.4 प्रतिशत के हिसाब से ₹300 बनता है और इसके बाद सामान्य श्रेणी में कैप के कारण शुल्क ₹300 से ऊपर नहीं जाएगा।
क्या ग्राहक की जेब से कटेंगे ₹20 या ₹40?
नहीं। मौजूदा घोषित व्यवस्था में ग्राहक से यह MDR वसूलने की अनुमति नहीं है। NPCI की व्यवस्था के मुताबिक मर्चेंट को यह खर्च ग्राहक पर ट्रांसफर नहीं करना चाहिए। इसलिए अगर आपने किसी पात्र व्यापारी को ₹5,000 का सामान खरीदने के बाद UPI से भुगतान किया तो आपके खाते से सामान्य तौर पर ₹5,000 ही जाने चाहिए, ₹5,020 नहीं। MDR व्यापारी पक्ष की लागत होगी।
यही इस बदलाव का सबसे महत्वपूर्ण हिस्सा है। सोशल मीडिया पर अगर इसे सीधे तौर पर “₹2,000 से ज्यादा UPI करने पर ग्राहक से 0.4% कटेगा” बताया जा रहा है, तो यह अधूरी और भ्रामक व्याख्या होगी।
दोस्त को ₹5,000 भेजने पर क्या होगा?
यहां P2P और P2M का फर्क समझना जरूरी है। अगर आप अपने दोस्त, परिवार के सदस्य या किसी दूसरे व्यक्ति को व्यक्तिगत UPI ट्रांसफर के रूप में ₹5,000 भेजते हैं तो वह Person-to-Person ट्रांजैक्शन है। ऐसे ट्रांजैक्शन पर नया MDR लागू नहीं होगा।
यानी दोस्त को Google Pay, PhonePe, BHIM या किसी दूसरे UPI ऐप से ₹5,000 भेजने मात्र से 0.4 प्रतिशत MDR नहीं कटेगा। सरकार ने स्पष्ट किया है कि सभी P2P UPI ट्रांजैक्शन फ्री बने रहेंगे।
लेकिन अगर आप किसी पात्र कारोबारी के मर्चेंट QR पर ₹5,000 का भुगतान करते हैं तो वह P2M ट्रांजैक्शन हो सकता है और नई व्यवस्था के तहत व्यापारी पक्ष पर MDR लागू हो सकता है।
रेलवे पेट्रोल और इंश्योरेंस में अलग नियम
कुछ आवश्यक श्रेणियों के लिए सामान्य 0.4 प्रतिशत MDR के बजाय अलग व्यवस्था की गई है। रेलवे, टेलीकॉम, इंश्योरेंस और फ्यूल जैसी श्रेणियों में ₹2,000 से अधिक के पात्र UPI ट्रांजैक्शन पर ₹5 प्रति ट्रांजैक्शन का फ्लैट MDR निर्धारित किया गया है।
इसका मतलब है कि हर ₹2,000 से ऊपर के UPI भुगतान पर एक ही तरह से 0.4 प्रतिशत शुल्क लगाने वाली बात सही नहीं है। भुगतान किस श्रेणी का है और वह P2P है या P2M, इससे MDR तय होगा।
सरकार ने बदलाव क्यों किया?
UPI भारत के सबसे बड़े डिजिटल पेमेंट सिस्टम में बदल चुका है। वित्त मंत्रालय के मुताबिक जुलाई 2026 में ही UPI के 2,366 करोड़ ट्रांजैक्शन हुए, जिनकी कुल वैल्यू ₹29.9 लाख करोड़ थी। सरकार का कहना है कि इतने विशाल पेमेंट नेटवर्क को लंबे समय तक सुरक्षित और टिकाऊ बनाए रखने के लिए तकनीकी ढांचे, साइबर सिक्योरिटी और सिस्टम की मजबूती पर लगातार निवेश जरूरी है।
नई MDR व्यवस्था को इसी दिशा में UPI इकोसिस्टम के लिए एक टिकाऊ रेवेन्यू मॉडल तैयार करने की कोशिश माना जा रहा है। हालांकि सरकार ने साथ ही यह सुनिश्चित करने की बात कही है कि रोजमर्रा के छोटे भुगतान और आम नागरिकों पर इसका सीधा आर्थिक बोझ न पड़े।
दुकानदारों पर क्या असर पड़ेगा?
बड़े मर्चेंट के लिए डिजिटल पेमेंट स्वीकार करने की लागत कुछ बढ़ सकती है। उदाहरण के तौर पर किसी पात्र कारोबारी को रोज कई ₹5,000, ₹10,000 या ₹20,000 के UPI भुगतान मिलते हैं तो उसके कुल कारोबार पर MDR लागत जुड़ सकती है।
दूसरी तरफ डिजिटल भुगतान से कारोबारियों को कैश संभालने, नकदी जमा कराने और नकदी से जुड़े जोखिम कम करने जैसे फायदे भी मिलते हैं। NPCI की व्यवस्था में यह भी कहा गया है कि व्यापारी MDR को सीधे ग्राहक पर न डालें।
आपके लिए सबसे जरूरी बात
अगर आप सामान्य UPI यूजर हैं तो घबराने की जरूरत नहीं है। ₹2,000 की सीमा का मतलब यह नहीं है कि ₹2,001 भेजते ही आपके बैंक खाते से 0.4 प्रतिशत अतिरिक्त पैसा कट जाएगा।
दोस्त या परिवार को P2P ट्रांसफर फ्री रहेगा। ₹2,000 तक के निर्धारित UPI भुगतान पर शुल्क नहीं है। ₹2,000 से अधिक के पात्र मर्चेंट भुगतान पर MDR व्यापारी पक्ष पर लागू होगा और सामान्य श्रेणी में इसकी दर 0.4 प्रतिशत तथा अधिकतम सीमा ₹300 है। नई MDR व्यवस्था 15 अक्टूबर 2026 से लागू होने वाली है।
इसलिए सीधे शब्दों में कहें तो **UPI से ₹5,000 दोस्त को भेजने पर आपके ₹20 नहीं कटेंगे। किसी पात्र मर्चेंट को ₹5,000 देने पर ₹20 MDR बन सकता है, लेकिन इसे व्यापारी की लागत के रूप में रखा गया है, ग्राहक की UPI ट्रांजैक्शन फीस के रूप में नहीं।**
Next Story