
व्यापार
दिसंबर तिमाही में बैंकों के मार्जिन पर दबाव, बढ़ सकती है चुनौती


NIM पर रहेगा दबाव
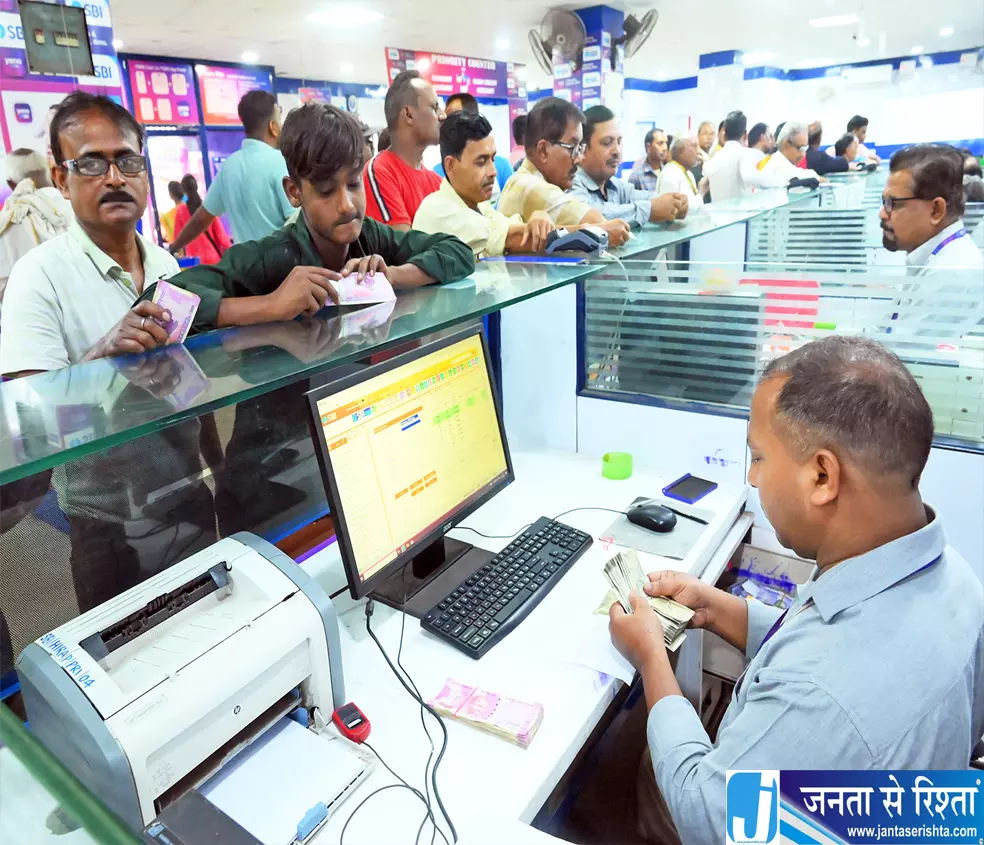
नई दिल्ली। देश के बैंकिंग क्षेत्र में दिसंबर तिमाही के दौरान शुद्ध ब्याज मार्जिन (नेट इंटरेस्ट मार्जिन यानी NIM) में असमानता देखने को मिल सकती है। बैंकों की जमा राशि पर ब्याज लागत और कर्ज की ब्याज दरों में बदलाव की अलग-अलग गति के कारण वित्तीय प्रदर्शन में अंतर आने की संभावना जताई जा रही है। विशेष रूप से डिपॉजिट की लागत और लोन रीसेट की प्रक्रिया बैंकिंग संस्थानों के ब्याज मार्जिन को प्रभावित कर सकती है। ऐसे में दिसंबर तिमाही के नतीजे बैंकिंग क्षेत्र की आय और लाभप्रदता के लिहाज से महत्वपूर्ण माने जा रहे हैं।बैंकिंग कारोबार में शुद्ध ब्याज मार्जिन एक महत्वपूर्ण वित्तीय संकेतक है। यह दर्शाता है कि बैंक अपनी ब्याज अर्जित करने वाली परिसंपत्तियों से प्राप्त आय और जमा तथा अन्य उधारी पर चुकाए जाने वाले ब्याज के बीच कितना अंतर बनाए रख पा रहा है। आमतौर पर बैंक जमा राशि पर ब्याज देते हैं और ग्राहकों को दिए गए कर्ज पर ब्याज प्राप्त करते हैं। इन दोनों के बीच का अंतर बैंक की ब्याज आधारित कमाई को प्रभावित करता है।
दिसंबर तिमाही में बैंकों के मार्जिन में अंतर आने का एक प्रमुख कारण जमा राशि की लागत हो सकती है। बैंकों को ग्राहकों से जमा आकर्षित करने और मौजूदा जमा बनाए रखने के लिए प्रतिस्पर्धी ब्याज दरों की पेशकश करनी पड़ती है। यदि बैंक की कुल जमा राशि में अधिक ब्याज वाली सावधि जमाओं की हिस्सेदारी बढ़ती है, तो उसकी औसत फंडिंग लागत पर दबाव पड़ सकता है।दूसरी ओर, यदि पुरानी महंगी सावधि जमाएं परिपक्व होने के बाद कम ब्याज दरों पर नवीनीकृत होती हैं, तो बैंकों को लागत में राहत मिल सकती है। हालांकि इसका लाभ तुरंत नहीं मिलता, क्योंकि विभिन्न जमाओं की परिपक्वता अवधि अलग-अलग होती है। यही कारण है कि जमा की लागत में बदलाव का प्रभाव अलग-अलग बैंकों पर अलग समय पर दिखाई देता है।बैंकों के मार्जिन को प्रभावित करने वाला दूसरा महत्वपूर्ण पहलू लोन रीसेट है। कई प्रकार के ऋण परिवर्तनीय ब्याज दरों पर आधारित होते हैं। इनमें ब्याज दरें निर्धारित अंतराल के बाद संबंधित बेंचमार्क के अनुसार बदल सकती हैं। जब ऋण की ब्याज दरों में बदलाव होता है, तो बैंक की ब्याज आय भी प्रभावित हो सकती है।
यदि किसी बैंक के ऋण पोर्टफोलियो में परिवर्तनीय ब्याज दर वाले कर्ज की हिस्सेदारी अधिक है, तो ब्याज दरों में बदलाव का असर उसकी आय पर अपेक्षाकृत जल्दी दिखाई दे सकता है। इसके विपरीत, स्थिर ब्याज दर वाले ऋणों में यह प्रभाव सीमित या देर से सामने आ सकता है।दिसंबर तिमाही में बैंकिंग संस्थानों के बीच मार्जिन में असमानता का एक कारण उनकी जमा और ऋण संरचना में अंतर भी हो सकता है। कुछ बैंकों के पास कम लागत वाली चालू और बचत खातों की जमा राशि अधिक होती है, जबकि अन्य बैंकों की निर्भरता सावधि जमाओं पर अधिक हो सकती है। इससे उनकी कुल फंडिंग लागत प्रभावित होती है।बैंकिंग क्षेत्र में चालू खाता और बचत खाता जमा को सामान्यतः CASA कहा जाता है। जिन बैंकों के पास कम लागत वाली CASA जमा का मजबूत आधार होता है, उन्हें ब्याज लागत के प्रबंधन में लाभ मिल सकता है। हालांकि केवल CASA अनुपात के आधार पर किसी बैंक की समग्र लाभप्रदता का निर्धारण नहीं किया जा सकता।
ऋण वितरण की संरचना भी महत्वपूर्ण भूमिका निभाती है। खुदरा ऋण, आवास ऋण, वाहन ऋण, व्यक्तिगत ऋण और कॉर्पोरेट ऋण की ब्याज दरें तथा जोखिम अलग-अलग होते हैं। जिन बैंकों के ऋण पोर्टफोलियो में अधिक ब्याज आय देने वाले उत्पादों की हिस्सेदारी ज्यादा होती है, उनके मार्जिन की स्थिति दूसरे बैंकों से अलग हो सकती है।भारतीय रिजर्व बैंक की मौद्रिक नीति भी बैंकिंग क्षेत्र की ब्याज दरों को प्रभावित करती है। रेपो दर में बदलाव होने पर बैंकों की उधारी और ऋण दरों पर प्रभाव पड़ सकता है। हालांकि यह प्रभाव तुरंत और समान रूप से सभी बैंकों तक नहीं पहुंचता। ऋण के बेंचमार्क, रीसेट अवधि और जमा की परिपक्वता संरचना के कारण ब्याज दरों में बदलाव का असर अलग-अलग समय पर सामने आता है।बैंकिंग क्षेत्र के विश्लेषण में दिसंबर तिमाही के दौरान केवल शुद्ध ब्याज मार्जिन ही नहीं, बल्कि ऋण वृद्धि, जमा वृद्धि, परिसंपत्ति गुणवत्ता और परिचालन खर्चों पर भी नजर रखना आवश्यक होगा। किसी बैंक का मार्जिन कम होने का अर्थ यह नहीं है कि उसका कुल मुनाफा भी उसी अनुपात में घटेगा। ऋण कारोबार में वृद्धि, शुल्क आधारित आय और अन्य परिचालन कारक भी कुल लाभ को प्रभावित करते हैं।
इसी तरह मार्जिन में सुधार होने पर भी बैंक की लाभप्रदता कई अन्य परिस्थितियों पर निर्भर करती है। यदि खराब ऋणों के लिए अधिक प्रावधान करना पड़े या परिचालन खर्च बढ़ जाएं, तो ब्याज आय में सुधार का पूरा लाभ शुद्ध मुनाफे में दिखाई नहीं दे सकता।सार्वजनिक क्षेत्र और निजी क्षेत्र के बैंकों के वित्तीय प्रदर्शन में भी अंतर देखने को मिल सकता है। हालांकि यह अंतर केवल बैंक के स्वामित्व पर निर्भर नहीं करता। प्रत्येक बैंक की जमा संरचना, ऋण पोर्टफोलियो, ब्याज दर जोखिम और वित्तीय रणनीति महत्वपूर्ण भूमिका निभाते हैं।विशेषज्ञों के दृष्टिकोण से दिसंबर तिमाही के नतीजों में यह देखना महत्वपूर्ण होगा कि बैंक जमा की लागत में बदलाव और ऋण दरों के रीसेट के बीच किस तरह संतुलन बनाए रखते हैं। जिन बैंकों की फंडिंग लागत तेजी से कम होती है और ब्याज आय अपेक्षाकृत स्थिर रहती है, उन्हें मार्जिन के स्तर पर राहत मिल सकती है। वहीं जिन बैंकों की ऋण आय पहले घटती है और जमा लागत बाद में कम होती है, उनके मार्जिन पर दबाव बना रह सकता है।फिलहाल दिसंबर तिमाही में बैंकों के शुद्ध ब्याज मार्जिन को लेकर अलग-अलग रुझान सामने आने की संभावना है। जमा की लागत और ऋण रीसेट की गति में अंतर बैंकिंग क्षेत्र के वित्तीय प्रदर्शन को प्रभावित कर सकता है। वास्तविक स्थिति संबंधित बैंकों के तिमाही वित्तीय नतीजे जारी होने के बाद ही स्पष्ट होगी।
Next Story