
व्यापार
HDFC Bank का तोहफा, होम लोन हुआ सस्ता
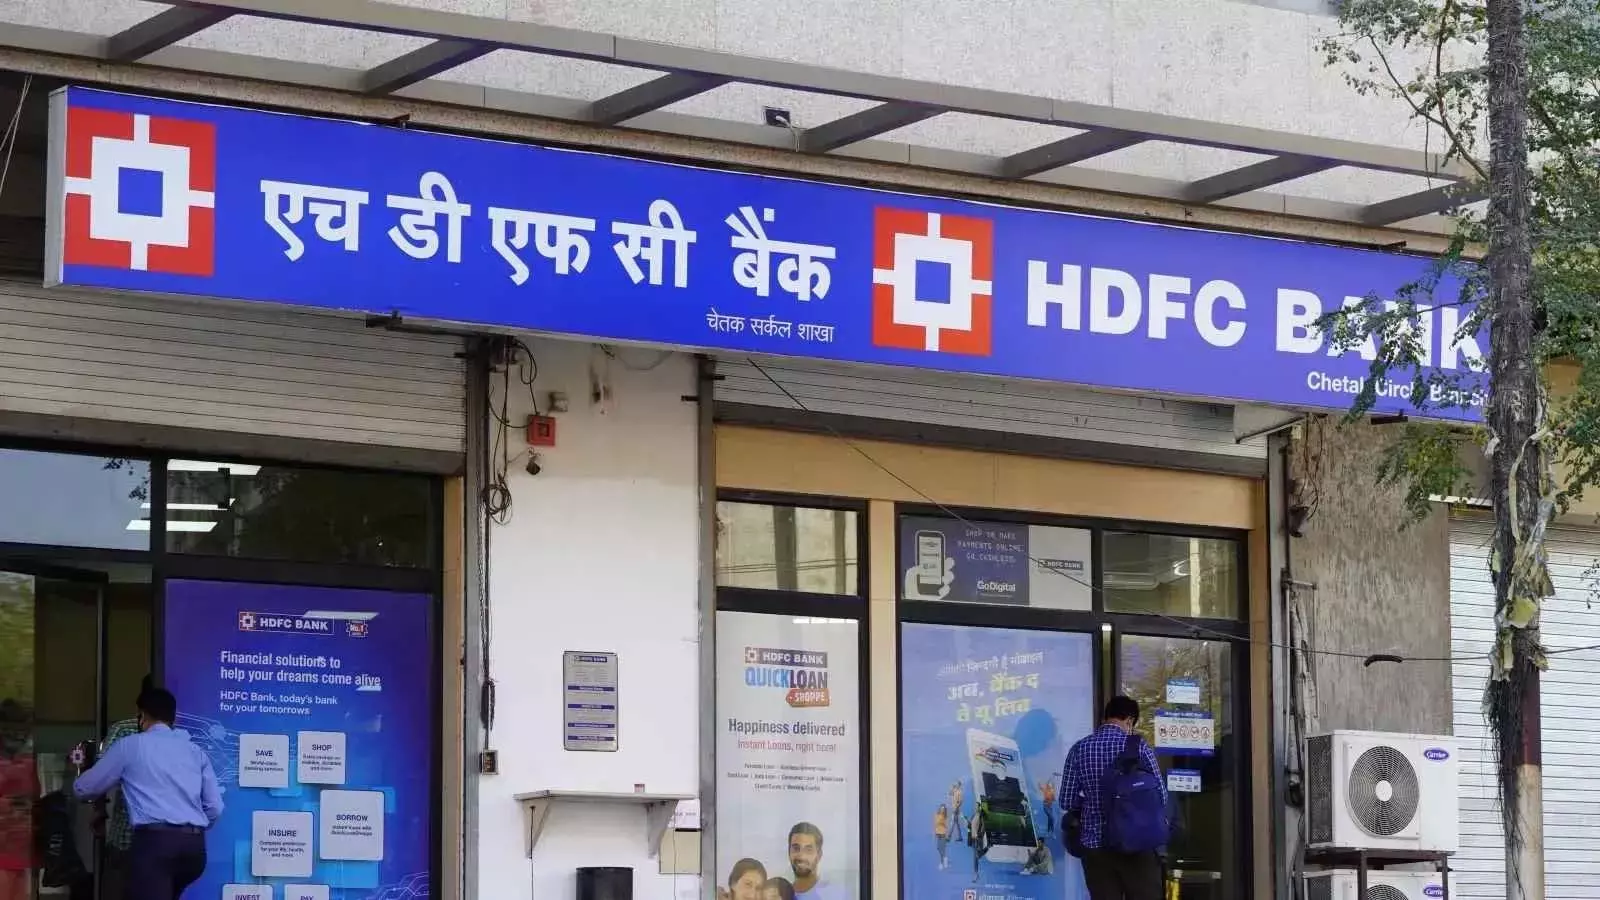


HDFC Bank Home Loan: एचडीएफसी बैंक के होम लोन ग्राहकों के लिए राहत की खबर है। बैंक ने अपनी मार्जिनल कॉस्ट ऑफ फंड्स बेस्ड लेंडिंग रेट यानी MCLR में कटौती कर दी है। अलग-अलग अवधि के लिए MCLR में अधिकतम 15 बेसिस प्वाइंट तक की कमी की गई है। नई दरें 7 अक्टूबर 2026 से लागू हो गई हैं। इसका फायदा खासतौर पर उन मौजूदा ग्राहकों को मिल सकता है, जिनका होम लोन MCLR से जुड़ा हुआ है। ब्याज दर में कमी आने से ऐसे ग्राहकों की EMI या लोन अवधि में राहत मिल सकती है।
एचडीएफसी बैंक ने एक दिन से लेकर तीन साल तक की अलग-अलग अवधि वाली MCLR में बदलाव किया है। अब बैंक की MCLR 7.80 प्रतिशत से लेकर 8.55 प्रतिशत के बीच हो गई है। इससे पहले यह दायरा करीब 7.90 प्रतिशत से 8.60 प्रतिशत के बीच था।
अब कितनी है HDFC Bank की MCLR?
नई दरों के अनुसार ओवरनाइट यानी एक दिन की MCLR को 7.90 प्रतिशत से घटाकर 7.80 प्रतिशत कर दिया गया है। इसमें 10 बेसिस प्वाइंट की कटौती की गई है।एक महीने की MCLR में सबसे ज्यादा 15 बेसिस प्वाइंट की कमी की गई है और अब यह 7.75 प्रतिशत हो गई है। इसके अलावा तीन महीने की MCLR 7.95 प्रतिशत, छह महीने की 8.15 प्रतिशत, एक साल की 8.30 प्रतिशत, दो साल की 8.40 प्रतिशत और तीन साल की MCLR 8.55 प्रतिशत हो गई है।
MCLR में यह कमी अलग-अलग अवधि के लोन पर अलग असर डाल सकती है। खासतौर पर पुराने होम लोन, पर्सनल लोन या वाहन लोन में जिनकी ब्याज दर MCLR से लिंक है, उनमें अगली रीसेट डेट के बाद फायदा मिल सकता है।
MCLR क्या होता है?
MCLR यानी Marginal Cost of Funds Based Lending Rate वह न्यूनतम ब्याज दर होती है, जिसके नीचे बैंक आमतौर पर लोन नहीं देता। यह बैंक की फंडिंग कॉस्ट, ऑपरेशनल कॉस्ट और दूसरे कारकों के आधार पर तय होती है।अगर किसी ग्राहक का होम लोन MCLR से लिंक है और बैंक MCLR कम करता है, तो अगली ब्याज दर रीसेट के समय लोन की ब्याज दर भी नीचे आ सकती है। इसके बाद ग्राहक की EMI घट सकती है या बैंक EMI समान रखकर लोन की अवधि कम कर सकता है।
किन ग्राहकों को मिलेगा फायदा?
यह कटौती हर होम लोन ग्राहक पर एक जैसी लागू नहीं होगी। इसका सीधा फायदा उन ग्राहकों को होगा जिनके पुराने होम लोन MCLR आधारित हैं।नए होम लोन आमतौर पर एक्सटर्नल बेंचमार्क या अन्य रेफरेंस रेट से जुड़े हो सकते हैं। इसलिए किसी ग्राहक के लिए ब्याज दर घटेगी या नहीं, यह उसके लोन एग्रीमेंट और ब्याज दर के बेंचमार्क पर निर्भर करेगा।ग्राहकों को अपने लोन अकाउंट में यह जांचना चाहिए कि उनका लोन MCLR, रेपो लिंक्ड रेट या किसी अन्य बेंचमार्क से जुड़ा हुआ है।
EMI पर कितना पड़ेगा असर?
ब्याज दर में 10 से 15 बेसिस प्वाइंट की कटौती देखने में छोटी लग सकती है, लेकिन लंबे समय वाले होम लोन में इसका असर कुल ब्याज भुगतान पर दिखाई दे सकता है।उदाहरण के लिए अगर किसी ग्राहक का 30 लाख रुपये का होम लोन लंबी अवधि के लिए चल रहा है और उसकी प्रभावी ब्याज दर 0.10 या 0.15 प्रतिशत कम होती है, तो उसकी मासिक EMI में कुछ सौ रुपये की कमी हो सकती है। लंबे समय में यह रकम हजारों रुपये तक पहुंच सकती है।हालांकि वास्तविक बचत लोन की बकाया राशि, बची हुई अवधि और रीसेट नियमों पर निर्भर करेगी।
RBI ने बढ़ाया रेपो रेट, फिर भी HDFC Bank ने घटाई MCLR
एचडीएफसी बैंक की ओर से MCLR में यह कटौती ऐसे दिन हुई है जब भारतीय रिजर्व बैंक ने रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी कर इसे 5.25 प्रतिशत से बढ़ाकर 5.50 प्रतिशत कर दिया है। यह करीब चार साल में RBI की पहली रेपो रेट बढ़ोतरी है।
आमतौर पर रेपो रेट बढ़ने पर नए फ्लोटिंग रेट लोन महंगे होने की संभावना बढ़ जाती है। इसके बावजूद किसी बैंक की MCLR उसकी अपनी फंडिंग लागत और बैलेंस शीट की स्थिति पर निर्भर करती है। इसी वजह से अलग-अलग बेंचमार्क पर लोन की ब्याज दरों की दिशा एक जैसी होना जरूरी नहीं है।
पुराने लोन ग्राहकों को क्या करना चाहिए?
अगर आपका होम लोन HDFC Bank से है तो सबसे पहले यह जांचें कि वह किस बेंचमार्क से जुड़ा है। अगर लोन MCLR आधारित है तो यह भी देखें कि उसकी अगली रीसेट डेट कब है।कई MCLR आधारित लोन में ब्याज दर तुरंत नहीं बदलती। यह छह महीने या एक साल जैसे तय अंतराल पर रीसेट हो सकती है। इसलिए नई MCLR लागू होने के बावजूद EMI में बदलाव अगली रीसेट डेट पर नजर आ सकता है।ग्राहक बैंक की वेबसाइट, इंटरनेट बैंकिंग या लोन स्टेटमेंट के जरिए अपनी मौजूदा ब्याज दर और बेंचमार्क की जानकारी देख सकते हैं।
EMI कम कराएं या लोन अवधि?
ब्याज दर घटने पर बैंक आमतौर पर EMI या लोन अवधि में समायोजन कर सकता है। अगर ग्राहक की आय स्थिर है और वह मौजूदा EMI जारी रख सकता है, तो EMI कम कराने के बजाय लोन अवधि कम करवाना लंबे समय में ज्यादा ब्याज बचाने का विकल्प हो सकता है।इसके उलट अगर मासिक बजट पर दबाव है तो कम EMI से तुरंत राहत मिल सकती है। दोनों विकल्पों में कौन बेहतर है, यह ग्राहक की वित्तीय स्थिति पर निर्भर करेगा।
बैलेंस ट्रांसफर से पहले करें पूरी गणना
अगर किसी ग्राहक को लगता है कि दूसरे बैंक में होम लोन की ब्याज दर काफी कम है तो वह बैलेंस ट्रांसफर पर भी विचार कर सकता है। लेकिन सिर्फ कम ब्याज दर देखकर लोन ट्रांसफर नहीं करना चाहिए।प्रोसेसिंग फीस, कानूनी शुल्क, वैल्यूएशन चार्ज और बाकी खर्च को जोड़ने के बाद ही यह देखना चाहिए कि ट्रांसफर से वास्तविक बचत कितनी होगी।
कुल मिलाकर HDFC Bank की MCLR में अधिकतम 15 बेसिस प्वाइंट की कटौती पुराने MCLR आधारित होम लोन ग्राहकों के लिए राहत लेकर आई है। नई MCLR 7 अक्टूबर 2026 से लागू हो चुकी है और अब दरें 7.75 प्रतिशत से 8.55 प्रतिशत के आसपास अलग-अलग अवधि के लिए हैं। हालांकि किसी ग्राहक की वास्तविक होम लोन ब्याज दर इससे अलग हो सकती है, क्योंकि उसमें बैंक का स्प्रेड और ग्राहक की प्रोफाइल भी जुड़ी होती है। इसलिए अपनी नई EMI जानने के लिए लोन स्टेटमेंट या बैंक से अपडेटेड ब्याज दर जरूर जांचें।
Next Story